
最終更新日:2026年10月2日
 セツヤくん
国民年金をまとめて払うと安くなるって聞いたんですけど、2年分だと40万円超えますよね。それだけの価値ありますか?
 イソロくん
2年前納なら17,370円割引です。ただし払い方で割引額が変わるのと、デメリットもあるので、そこを踏まえて決めるといいですよ。
- 2年前納は一度に417,150円(口座振替)が出ていく
- 途中で就職・会社員の扶養・免除になると、還付の手続きが要る(経過した月の割引は残る)
- 4月から2年前納するなら、申出は2月末(必着)が期限
- 社会保険料控除をどの年に入れるか決める必要がある(分けて申告もできる)
- 口座振替・クレジットカードは、辞退を申し出るまで2年ごとに自動で続く
- 初回は前月分も一緒に引き落とされる
詳しくはデメリット6つの節で。金額は日本年金機構の令和8年度の公表値です。
結論:2年前納・口座振替が最大で17,370円割引
国民年金保険料は、一定期間分をまとめて前払いすると割引されます。令和8年度の割引額は日本年金機構が公表していて、最大は2年前納の口座振替で17,370円です。
口座振替
- 2年前納:417,150円(割引 17,370円)
- 1年前納:210,530円(割引 4,510円)
- 6カ月前納:106,300円(割引 1,220円)
- 当月末振替(早割):17,860円(割引 60円)
納付書払い・クレジットカード払い
- 2年前納:418,510円(割引 16,010円)
- 1年前納:211,220円(割引 3,820円)
- 6カ月前納:106,650円(割引 870円)
令和8年度の毎月納付は17,920円、令和9年度は18,290円です。
まとめる期間が長いほど割引は大きくなります。ただし期間の長さ以上に効くのが「払い方」です。
口座振替とクレジットカード、どちらが得か
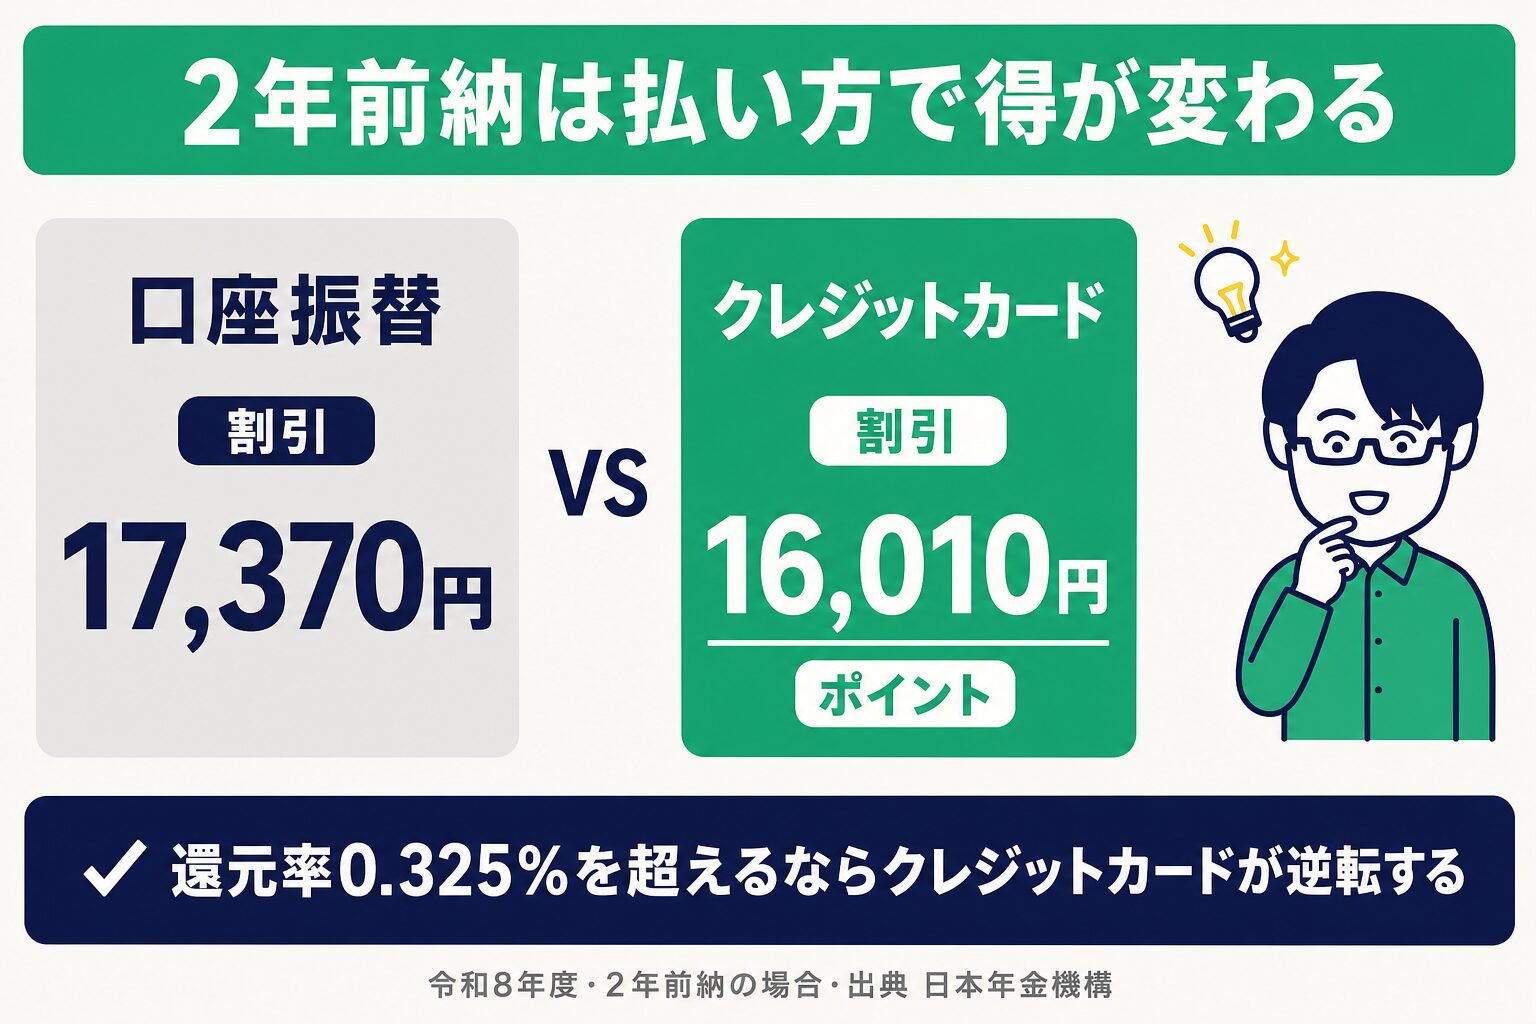
上の表を見ると、同じ2年前納でも口座振替とクレジットカードで割引額が違います。
- 口座振替:割引 17,370円
- 納付書・クレジットカード:割引 16,010円
- 差は1,360円(口座振替のほうが有利)
ただしクレジットカードにはポイント還元があります。そこでポイントが1,360円を上回るかどうかが判断の分かれ目になります。
2年前納のクレジットカード払いは418,510円なので、損益分岐点は次のように計算できます。
- 1,360円 ÷ 418,510円 = 約0.325%
- 還元率が0.325%を超えるならクレジットカードが有利
- 還元率0.5%なら 2,092円分のポイント → クレカが732円有利
- 還元率1.0%なら 4,185円分のポイント → クレカが2,825円有利
一般的なクレジットカードの還元率は0.5%以上のものが多いため、カードを持っているなら多くの場合クレジットカード払いのほうが得という結論になります。還元率0.3%を下回るカードしかない場合だけ、口座振替を選ぶ意味があります。
 セツヤくん
じゃあ迷わず2年前納でいいんですね?
イソロくんそこは慎重に。デメリットが6つあって、特に個人事業主だと引っかかりやすいものがあります。
「2年前納」と「2年前納(4月開始)」の違い。どっちが得?
口座振替(クレジットカードも同様)で2年前納を申し込むときは、「2年前納」と「2年前納(4月開始)」のどちらかを選ぶ必要があります。日本年金機構の説明を表にすると次のとおりです。
| 2年前納 | 2年前納(4月開始) | |
|---|---|---|
| 最初の引き落とし | 申し込んだ後の初回振替で、翌年度3月分までの13〜24か月分をまとめて(割引あり) | 最初の4月に24か月分をまとめて(割引あり) |
| 4月まで | —(初回から前納) | 1か月ずつ割引なしで引き落とし |
| 2回目以降 | どちらも、4月末に24か月分(令和8年度は417,150円・割引17,370円) | |
| 申込期限 | いつでも | 直近の4月から始めるなら2月末(必着) |
例えば初回の振替日が5月末になる場合、「2年前納」は5月分から翌々年3月分までの23か月分を割引つきで払い、「4月開始」は4月分の1か月だけを割引なしで払って、翌年4月に24か月分を払います。
- 割引を早く受けたいなら「2年前納」。申し込んだ時点から割引つきの前納が始まります
- まとまったお金を4月まで手元に残したいなら「4月開始」。それまでは毎月払いで、割引はありません
- 初回の振替が4月末なら、どちらも4月分から24か月分で中身は同じです。4月から確実に始めたいなら「4月開始」を選んで2月末(必着)までに出してください
前納のデメリット6つ
1. まとまった資金が必要になる
2年前納は一度に417,150円を支払います。割引額17,370円に対して、40万円超を先に手放すことになります。手元資金が薄い状態で無理に使うと、事業の運転資金を圧迫します。
割引率で見ると、434,520円に対して17,370円なので約4.0%です。2年分をまとめて払うことを考えると、資金効率としては劇的に有利というわけではありません。「余裕資金があるなら得」という位置づけで捉えるのが妥当です。
2. 途中で厚生年金に切り替わると還付手続きが必要になる
前納したあとに就職して厚生年金の被保険者になった場合、国民年金の第1号被保険者ではなくなります。この場合、前納した保険料のうち該当する期間分は還付の対象になり、手続きが必要です。
還付されるのは、まだ来ていない月の分を「その時点で前納したとした場合の額」です(国民年金法施行令9条2項)。すでに過ぎた月の割引は消えません。たとえば令和8年4月に口座振替で2年前納し、10月から厚生年金に入った場合、還付の目安は318,040円で、過ぎた6か月分の割引8,410円はそのまま残ります(目安は日本年金機構の前納金額一覧(納付書)の額。口座振替の実額は還付請求書で確かめてください)。会社員の扶養に入って第3号被保険者になった場合や、免除になった場合も、同じように還付されます。
個人事業主でも、法人化して役員報酬を取るようになったり、社会保険に加入できるサービスを利用したりすると同じことが起きます。2年という期間の間に働き方が変わる見込みがあるなら、期間の短い前納を選ぶほうが手間が少ないです。
3. 4月から始めたいなら2月末が期限
口座振替やクレジットカード納付で前納する場合、事前に申出書の提出が必要です。
4月開始の2年前納を希望する場合、2月末(必着)までに申出書を日本年金機構に提出する必要があります。
この期限を逃すと、4月からの前納は翌年度まで始められません。ただし「2年前納」(4月開始ではないほう)はいつでも申し込め、申し込んだ後の初回振替から翌年度3月分までを割引つきで前納できます(違いは上の表)。4月から始める場合の次の締切は令和9年2月末です。
提出先は、口座振替なら「国民年金保険料口座振替納付(変更)申出書 兼 還付金振込方法(変更)申出書」を金融機関(郵便局を含む)の窓口または年金事務所へ。クレジットカード納付なら「国民年金保険料クレジットカード納付(変更)申出書」を年金事務所へ提出します。
なお令和7年1月以降に2年前納を希望する場合、旧様式の申出書は使えません。古い書式を持っている場合は取り直してください。
4. 社会保険料控除をどう扱うか判断が要る
2年分をまとめて払うと、控除も大きな額になります。ここで判断が必要になるのですが、これは裏を返せばメリットにもなります。次の項で説明します。
5. 一度申し込むと、やめると言うまで自動で続く
口座振替・クレジットカードで申し込んだ前納は、口座の変更や辞退の申出がない限り、次回以降も同じ方法で自動的に引き落とされます。2年前納なら、2年後の4月にまた24か月分(40万円超)が出ていきます。
その時期に資金が必要になりそうなら、事前に辞退や振替方法の変更を申し出る必要があります。なお現金(納付書)の2年前納は逆に、毎回申し出ないと前納用の納付書が届きません。
6. 初回は前月分も一緒に引き落とされる。早割の割引は月60円
前納や早割(当月末振替)を始めると、初回の振替では前月分の保険料も同時に引き落とされます。早割なら初回は2か月分(前月分は割引なし)です。残高不足にならないよう、初回だけは多めに入れておいてください。
早割は毎月の保険料を1か月早く引き落とす代わりに月60円(年720円)割り引く仕組みです。手間はかかりませんが、割引額は2年前納(17,370円)よりずっと小さくなります。
控除する年は自分で選べる
国税庁は2年前納した保険料の社会保険料控除について、次のように定めています。
納めた年に全額控除する方法と、各年分の保険料に相当する額を各年において控除する方法を選択することができます。
出典:国税庁「2年前納された国民年金保険料の社会保険料控除について」
つまり所得が高くなりそうな年に40万円超の控除を寄せられるということです。事業所得が年によって振れる個人事業主にとっては、これ自体が節税の手段になります。
さらに、控除が前年より増える年は予定納税の減額申請もできます。国税庁が減額申請の事由として「社会保険料控除の控除額が増加する場合」を明記しているためです。確定申告での精算を待たずに資金繰りが改善します。詳しくは予定納税とは?第2期11月30日・減額申請は11月15日までとフリーランスの確定申告で社会保険料控除を最大化する方法で解説しています。
付加保険料も前納できる
月400円の付加保険料も前納の対象です。令和8年度の金額は次のとおりです。
- 口座振替:2年前納 9,220円(割引380円)/ 1年前納 4,700円(割引100円)/ 6カ月前納 2,370円(割引30円)
- 納付書・クレジットカード:2年前納 9,250円(割引350円)/ 1年前納 4,710円(割引90円)/ 6カ月前納 2,380円(割引20円)
割引額そのものは数百円ですが、付加年金は納付月数×200円が毎年上乗せされる制度なので、前納の割引よりも制度自体の利回りのほうが本題になります。
セツヤくんそもそも毎月17,920円って、けっこう重いですよね……。
イソロくんそこなんですよね。国民年金に国保が乗ると、前納の割引では追いつかない負担になっていることが多いです。
前納で動くのは1万円台。負担そのものは別の話
2年前納の割引は17,370円です。効果は確実ですが、2年分でこの金額という規模でもあります。
一方で個人事業主が毎年負担している国民年金と国民健康保険を合わせると、金額の桁が変わります。国民年金だけで年間215,040円(令和8年度・17,920円×12)で、そこに国民健康保険料が上乗せされます。国保料は所得が上がるほど重くなり、上限に張り付きます。
前納で節約できるのは支払い方の工夫による部分だけです。負担そのものを動かしたい場合は、制度の選び方から見直す必要があります。
資格を失った方の手続き(任意継続は退職日の翌日から20日以内)は こちらの記事 にまとめています。
よくある質問
Q1. 前納で一番得なのはどれですか?
割引額だけで見ると2年前納の口座振替で17,370円が最大です。ただしクレジットカード払いの場合、還元率が約0.325%を超えるならポイント分で口座振替との差1,360円を上回るため、還元率0.5%以上のカードならクレジットカード払いのほうが有利になります。
Q2. 前納のデメリットは何ですか?
2年前納なら417,150円をまとめて支払うため資金を圧迫すること、途中で厚生年金に切り替わると還付手続きが必要になること、4月から始めるなら2月末(必着)が期限なこと、社会保険料控除をどう扱うか判断が要ること、申し込むとやめるまで自動で続くこと、初回は前月分も一緒に引き落とされることの6点です。
Q3. 申込はいつまでにすればいいですか?
4月開始の2年前納を希望する場合、2月末(必着)までに申出書を日本年金機構に提出してください。4月開始ではない「2年前納」はいつでも申し込めます。口座振替は金融機関の窓口または年金事務所、クレジットカード納付は年金事務所が提出先です。令和7年1月以降に2年前納を希望する場合、旧様式の申出書は使えません。
Q4. 前納した保険料はいつ控除しますか?
2年前納の場合、納めた年に全額控除する方法と、各年分の保険料に相当する額を各年において控除する方法を選択できます。所得が高くなる年に寄せる調整ができるため、事業所得が振れる個人事業主には有利に働きます。
Q5. 途中で就職したら前納分はどうなりますか?
厚生年金の被保険者になると国民年金の第1号被保険者ではなくなるため、該当する期間分の前納保険料は還付の対象になり、手続きが必要です。2年の間に働き方が変わる見込みがあるなら、期間の短い前納を選ぶほうが手間がかかりません。
Q6. 年度の途中からでも前納できますか?
できます。令和6年3月から、口座振替・クレジットカード納付での前納について年度の途中からまとめて振替(立替)できるようになっています。納付書の場合も、任意の月分から当年度末または翌年度末までをまとめて前納できます。ただし前納用の納付書が必要なので、手元にない場合は年金事務所に問い合わせてください。
Q. 「2年前納」と「2年前納(4月開始)」はどっちが得ですか?
2回目以降の割引額は同じです。違うのは始まり方で、「2年前納」は申し込んだ後の初回振替から翌年度3月分までを割引つきで前納し、「4月開始」は最初の4月まで割引なしの毎月払いを続けてから24か月分を前納します。割引を早く受けたいなら「2年前納」、4月までまとまった資金を残したいなら「4月開始」です。4月から確実に始めたいなら「4月開始」を選び、2月末(必着)までに申し込んでください。
まとめ
- 令和8年度の最大割引は2年前納・口座振替で17,370円
- クレジットカードは割引が1,360円少ないが、還元率0.325%超ならポイントで逆転する
- デメリットは資金拘束・還付手続き・4月開始の申込期限・控除の判断・自動継続・初回の2か月引き落としの6つ
- 「2年前納」はいつでも申込可。「4月開始」は4月まで割引なしで、割引を早く受けたいなら「2年前納」
- 控除する年は選べる。所得が高い年に寄せれば節税になり、予定納税の減額申請にも使える
- 4月開始の2年前納は2月末必着。次の締切は令和9年2月末
前納で動かせるのは2年で1万円台です。確実な節約ではありますが、毎年の保険料そのものの重さとは桁が違います。負担の総額を見直したい場合は、支払い方ではなく制度の側から考える必要があります。
コメント