
最終更新: 2026年8月9日
 セツヤくん
国保の保険料って住んでる場所でそんなに違うの?
 イソロくん
めちゃくちゃ違うよ!同じ年収でも、年間数十万円の差が出ることもあるんだ。
国民健康保険料は市区町村によって大きく異なります。同じ年収でも、住む場所によって年間数十万円の差が出ることも。
この記事では、全国主要都市の国保料をランキング形式で比較します。
✅ この記事でわかること
- 国保料が高い都市ランキング
- 国保料が安い都市ランキング
- 都市によって国保料が違う理由
- 国保が高い場合の対策
📊 本調査について(調査概要)
- 調査目的:国民健康保険料の自治体間の差を可視化し、フリーランス・個人事業主の負担軽減の判断材料を提供する
- 試算の前提:40歳未満・単身、事業所得およそ460万円相当の同一モデルケースで各自治体を比較した概算。実際の保険料は所得・世帯・年齢で変動します。所得を変えた実額は本文の「【令和8年度・確定料率】実額で計算した国保料」に掲載
- 参照した制度基準(2026年度):国保の賦課限度額113万円(40歳未満は介護分がないため96万円)、所得割は「総所得金額等−基礎控除43万円」で算定。出典は厚生労働省および各自治体の公表資料(例:東京都「特別区国民健康保険料一覧表」、東京都「納付金及び標準保険料率」)。各都市の料率は当サイトが各自治体の公式ページから収集し、同一モデルケースで比較算定しています
- 更新方針:制度改正・年度更新にあわせて随時改訂します
最終更新:2026年8月/作成:ソロ節約ラボ編集部(実加入者による社会保険情報メディア)
🧮 引っ越すより先に、世帯構成を確認してください
ランキングを見ても引っ越せる人は多くありません。23区の差は料率より所得割が青天井に効く構造から生まれるので、移っても所得が同じなら劇的には変わりません。
国保の保険料は、前年の所得と、世帯の人数・年齢で決まります。手元の納付通知書の金額を入れると、所得割・均等割の内訳が出ます。
国民健康保険料が高い都市ランキングTOP10
セツヤくん国保が一番高い都市ってどこ?
イソロくん大阪市が常に上位に入るよ。年収500万円でランキングを見てみよう!
以下は40歳未満・単身のモデルケースで、自治体間の負担差を比較した概算です(金額は目安、順位の傾向をご覧ください)。
| 順位 | 都市名 | 年間国保料(概算) | 月額換算 |
|---|---|---|---|
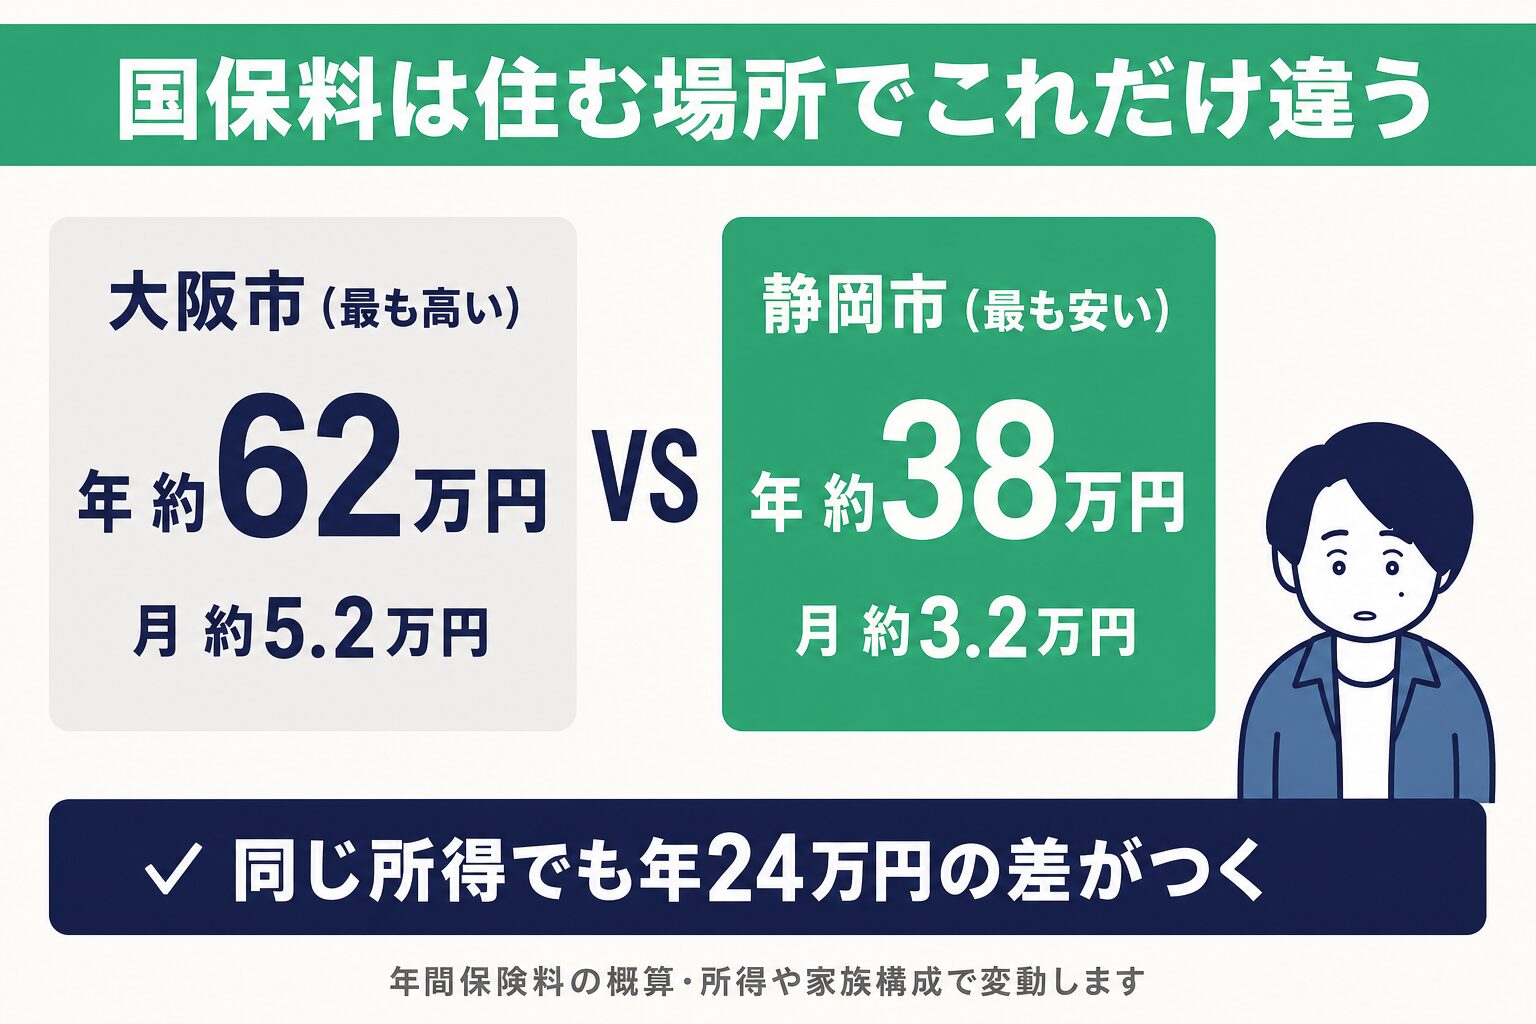
| 1位 | 大阪市 | 約62万円 | 約5.2万円 |
| 2位 | 神戸市 | 約59万円 | 約4.9万円 |
| 3位 | 広島市 | 約58万円 | 約4.8万円 |
| 4位 | 京都市 | 約56万円 | 約4.7万円 |
| 5位 | 北九州市 | 約55万円 | 約4.6万円 |
| 6位 | 横浜市 | 約54万円 | 約4.5万円 |
| 7位 | 仙台市 | 約53万円 | 約4.4万円 |
| 8位 | 名古屋市 | 約52万円 | 約4.3万円 |
| 9位 | 世田谷区(東京) | 約51万円 | 約4.3万円 |
| 10位 | さいたま市 | 約50万円 | 約4.2万円 |
💡 この保険料、下げる方法はあるか
国保は所得が上がるほど高くなります(上限は年113万円・40歳未満は96万円)。国保のまま下げられるのは、経費と青色申告特別控除で「事業所得」を正しく下げることと、所得が低い年の軽減・減免です。iDeCo・小規模企業共済は国保には効きません(理由)。会社員の社保と比べた損得は社会保険と国民健康保険どっちが得?で計算しています。
国民健康保険料が安い都市ランキングTOP10
セツヤくん逆に安いところは?
イソロくん東京23区の中でも差があるし、地方都市で安いところもあるよ!
| 順位 | 都市名 | 年間国保料(概算) | 月額換算 |
|---|---|---|---|
| 1位 | 静岡市 | 約38万円 | 約3.2万円 |
| 2位 | 浜松市 | 約39万円 | 約3.3万円 |
| 3位 | 新潟市 | 約40万円 | 約3.3万円 |
| 4位 | 富山市 | 約40万円 | 約3.3万円 |
| 5位 | 岡山市 | 約41万円 | 約3.4万円 |
| 6位 | 松山市 | 約42万円 | 約3.5万円 |
| 7位 | 盛岡市 | 約42万円 | 約3.5万円 |
| 8位 | 長野市 | 約43万円 | 約3.6万円 |
| 9位 | 松本市 | 約43万円 | 約3.6万円 |
| 10位 | 熊本市 | 約44万円 | 約3.7万円 |
📝 メモ
※ 上記ランキングは自治体間の高い・安いの傾向を比較するための概算です(40歳未満・単身のモデルケース)。各自治体は料率の改定時期が揃わないため、金額そのものは目安としてご覧ください。令和8年度(2026年度)の確定料率で計算した実額は、次の「確定料率で計算した実額」セクションに掲載しています。
【都道府県別】主要都市の国民健康保険料ランキング(大阪・東京・埼玉ほか)
セツヤくん全国ランキングだと、自分の住んでる都道府県がどのあたりか分かりにくくて…。大阪とか東京とか、地域別で見られませんか?
イソロくん上のランキングを都道府県別に並べ替えてみましょう。あなたの地域が「高いゾーン」か「安いゾーン」か、位置づけが分かりますよ。
先ほどの全国ランキングを、主要都市の所在する都道府県別に整理したものが下の表です。いずれも所得・家族構成を一定と仮定した概算で、同じ都道府県内でも市区町村によって差が出ます。あくまで「地域の傾向」をつかむ目安としてご覧ください。
| 都道府県 | 主な都市 | 年間国保料(概算) | 傾向 |
|---|---|---|---|
| 大阪府 | 大阪市 | 約62万円 | 全国トップクラスに高い |
| 兵庫県 | 神戸市 | 約59万円 | 高い |
| 広島県 | 広島市 | 約58万円 | 高い |
| 京都府 | 京都市 | 約56万円 | 高い |
| 福岡県 | 北九州市 | 約55万円 | 高い |
| 神奈川県 | 横浜市 | 約54万円 | 高い |
| 宮城県 | 仙台市 | 約53万円 | やや高い |
| 愛知県 | 名古屋市 | 約52万円 | やや高い |
| 東京都 | 世田谷区 | 約51万円 | やや高い(区で差) |
| 埼玉県 | さいたま市 | 約50万円 | やや高い |
| 長野県 | 長野市・松本市 | 約43万円 | 安い |
| 熊本県 | 熊本市 | 約44万円 | 安い |
| 静岡県 | 静岡市・浜松市 | 約38〜39万円 | 全国トップクラスに安い |
⚠ 注意
上記は同一モデルケース(40歳未満・単身、事業所得およそ460万円相当)で各自治体を並べた概算です。自治体ごとに料率の公表時期が違うため、全国一斉の比較はこの形にならざるを得ません。同じ都道府県でも市区町村ごとに保険料率・均等割は異なり、千葉県など表にない地域も多数あります。
ご自身の所得で検算したい場合は、この記事の「【令和8年度・確定料率】実額で計算した国保料」をご覧ください。計算式(=〈事業所得−基礎控除43万円〉×所得割率+均等割)と、事業所得200万〜700万円ごとの実額を載せています。正確な金額はお住まいの市区町村のサイトや窓口でご確認ください。
傾向として、大阪・兵庫・京都・広島・福岡といった西日本の政令市や、神奈川・東京・埼玉の都市部で国保料が高めになりやすく、静岡・長野などは比較的安い傾向があります。国保が高い地域に住んでいる方ほど、住む場所を変えるより「入る保険」を国保から社会保険へ切り替えることで負担を下げられる余地が大きいといえます(保険料は自治体・所得・家族構成で変動します)。
🤖 「自分の場合はいくら?」をAIに聞いてみる
上の表は一定の条件で計算した概算です。あなたの年収・家族構成で出し直すなら、普段お使いのAIに聞くのが早い。ボタンを押すとこの記事のURLと質問文がそのまま送信されます。返ってきた答えに、ご自身の年収・職種・家族構成を伝えると具体的な数字になります(Claudeはログインが必要です)。
※AIの回答は概算・参考情報です。正確な金額はお住まいの自治体にご確認ください。
ランキングで分かること|引っ越しより「所得の出し方」と「家族構成」が効く
セツヤくん高い街と安い街でこんなに違うんだ…。じゃあ安い街に引っ越せば国保は下がる?
イソロくん引っ越しで下がるのは、同じ所得なら年で数万円〜十数万円くらい。生活ごと動かす割に効果は限定的なんだ。国保の額を大きく動かすのは、事業所得と家族の人数だよ。
ランキングのとおり、国保料は住む市区町村で確かに変わります。ただ、同じ所得なら地域差は年数万円〜十数万円の範囲にとどまることが多いです。国保の額を大きく動かすのは、次の2つです。
- 事業所得:所得割は「事業所得 − 基礎控除43万円」に率をかけて決まります。経費の計上漏れをなくし、青色申告特別控除(令和8年分は最大65万円、令和9年分からは最大75万円)を使うと直接下がります(青色申告の承認申請と特別控除)
- 家族の人数:国保には扶養がなく、家族1人ごとに均等割がかかります。家族を養っている人ほど、会社員の社保(扶養家族の保険料は0円)との差が大きくなります(年収別の比較)
なお、個人事業主のまま会社の「役員」や「正社員」として社保に入るサービスは、2026年3月18日の通達と9月14日の通知で扱いが厳しくなり、9月の事業所調査では11,610人が資格を喪失しました。詳しくは「個人事業主が入れる社会保険」は怪しい?にまとめています。
なぜ都市によって国保料が違うのか
セツヤくん同じ国保なのに、なんでこんなに差があるの?
イソロくん主に3つの理由があるよ。自治体の財政状況が大きいんだ。
1. 自治体の財政状況
医療費の支出が多い自治体ほど、国保料が高くなります。高齢化率の高い地域は特に影響を受けます。
2. 加入者の所得水準
国保加入者の平均所得が低い自治体では、料率を高く設定せざるを得ない傾向があります。
3. 一般会計からの繰入
一般会計から国保会計への繰入が多い自治体では、保険料を低く抑えられる場合があります。
国保が高い都市に住んでいる場合の対策
セツヤくん国保が高い地域に住んでたら、どうすればいい?
イソロくん引っ越しより先に、国保のまま下げられるところを全部やろう。業種によっては国保組合という選択肢もあるよ。
国保料が高い地域に住んでいる場合の対策は以下の通りです。
- 経費と青色申告特別控除:事業所得が下がれば所得割が下がる
- 国保組合に加入:業種が合えば定額(業種別の国保組合一覧)
- 軽減・減免制度を活用:前年の所得が低い場合や会社都合の離職など(減免・軽減制度)
- 法人化:自分の会社で社保に加入(法人化で税金と社保はどう変わる)
【令和8年度・確定料率】実額で計算した国保料
セツヤくんランキングの金額って、どこまで正確なんですか?
イソロくん正直に言うと、自治体ごとに料率の公表時期がバラバラなので、全国一斉の比較は概算にならざるを得ません。そこで令和8年度の確定料率を確認できた自治体だけ、計算式つきで実額を出しました。
ここから先は、2026年度(令和8年度)の公式料率を確認できた自治体の実額です。計算式も公開しているので、ご自身の所得に当てはめて検算できます。
💡 計算式(40歳未満・単身)
国保料=(事業所得−基礎控除43万円)×所得割率+均等割
※事業所得=売上−経費−青色申告特別控除。iDeCo・小規模企業共済・社会保険料控除などの所得控除は国保の計算には使われません
※40〜64歳は介護分が加算されます
東京都世田谷区(所得割10.58%/均等割67,073円/上限96万円)
内訳は医療分7.51%+47,600円、後期高齢者支援分2.80%+17,600円、子ども・子育て支援金分0.27%+1,873円。40〜64歳はさらに介護分2.43%+17,800円が加算されます。
| 事業所得 | 年間国保料 | 月額換算 |
|---|---|---|
| 200万円 | 233,179円 | 約19,432円 |
| 300万円 | 338,979円 | 約28,248円 |
| 400万円 | 444,779円 | 約37,065円 |
| 500万円 | 550,579円 | 約45,882円 |
| 700万円 | 762,179円 | 約63,515円 |
| 1000万円 | 957,712円 | 約79,809円(上限到達) |
計算例(所得400万円):医療分315,707円+支援分117,560円+子育て支援金分11,512円=444,779円
さいたま市(所得割10.63%/均等割59,900円/上限96万円)
内訳は医療分7.64%+43,300円、後期高齢者支援分2.73%+14,900円、子ども・子育て支援金分0.26%+1,700円。40〜64歳は介護分2.37%+16,100円が加算されます。さいたま市は令和8年度から税率が改定され、子ども・子育て支援納付金分が新設されました。
| 事業所得 | 年間国保料 | 月額換算 |
|---|---|---|
| 200万円 | 226,791円 | 約18,899円 |
| 300万円 | 333,091円 | 約27,758円 |
| 400万円 | 439,391円 | 約36,616円 |
| 500万円 | 545,691円 | 約45,474円 |
| 700万円 | 758,291円 | 約63,191円 |
| 1000万円 | 956,582円 | 約79,715円(上限到達) |
📝 東京23区とさいたま市、実はほぼ同じ
所得割率はさいたま市がわずかに高く(10.63% vs 10.58%)、均等割は世田谷区が7,173円高い。差し引きすると、所得400万円でさいたま市のほうが年5,388円安い程度です。「埼玉に引っ越せば国保が大幅に安くなる」とは言えません。引っ越しで下げられる幅より、加入する制度を変えるほうが影響が大きいのが実態です。
【埼玉県】さいたま市の国保は高い?安い?
セツヤくん埼玉に住んでるんですが、うちの国保って全国で見ると高いんでしょうか?
イソロくん令和8年度で見ると全国平均より少し安い水準です。ただし埼玉県内でも市によって差があります。
さいたま市の令和8年度の合算料率は所得割10.63%・均等割59,900円。均等割が東京23区より約7,000円安いぶん、所得が低いほど有利、所得が高くなるほど差は縮まります(所得700万円では差が年3,888円まで縮小)。
埼玉県内では、川口市・川越市・所沢市など市ごとに料率が異なります。県内での比較を正確に行うには、各市の公式サイトで令和8年度の料率をご確認ください。なお、埼玉県は国保の県単位化により、将来的に県内料率の統一が進む方向です。
【東京都】23区の国保は高いのか
セツヤくん東京23区は物価が高いから、国保も高いんじゃないですか?
イソロくん意外にも23区は全国の政令市と比べて中位です。大阪市や神戸市のほうがはっきり高いんですよ。
東京23区は特別区で料率がほぼ共通(統一保険料方式)で、令和8年度の合算は所得割10.58%・均等割67,073円が基準です。ただし一部の区は独自に料率を設定しているため、正確な金額はお住まいの区の公式サイトでご確認ください。
23区で国保が「高い」と感じる主な理由は料率そのものより、所得が高い人ほど所得割が青天井に効く構造にあります。所得700万円なら年76万円、所得1,000万円では上限の96万円(40歳未満)に到達します。この構造は引っ越しでは変えられないため、負担を下げたい場合は次章の対策が現実的です。
国保と社保、どちらが安いか
セツヤくん社保に入れば国保より安くなるの?
イソロくん単身か家族持ちかで答えが変わるんだ。会社員の社保は扶養家族の保険料がかからないから、家族がいると社保のほうがかなり安くなるよ。
世田谷区・協会けんぽ東京(令和8年度・40歳未満)で比べると、単身なら年収400万円までは会社員の社保(本人分)が安く、500万円以上は国保+国民年金のほうが少し安くなります。配偶者と子2人を扶養している場合は、どの年収でも社保のほうが安くなります。社保には厚生年金の上乗せや傷病手当金もあります。年収別の数字は社会保険と国民健康保険どっちが得?にまとめています。
住んでいる街で国保が高い人へ(2026年10月時点)
引っ越しより先に、次を確認します。
- 国保のまま下げる:経費と青色申告特別控除で事業所得を正しく下げる、国保の減免・軽減制度を確認
- 国保組合:業種が合えば定額(業種別の国保組合一覧)
- 法人化:自分の会社で社保に入る(法人化で税金と社会保険料はどう変わるか)
よくある質問
Q. 大阪府で国民健康保険料が高い都市はどこですか?
本記事の全国ランキングでは、大阪市が全国トップクラス(年間 約62万円・概算)でした。ただし所得・家族構成で大きく変わるため、正確な額はお住まいの自治体でご確認ください。国保を下げる方法(経費・青色申告・軽減)は本文の対策をご覧ください。
Q. 東京23区や埼玉の国民健康保険料は高いですか?
東京都(世田谷区で約51万円・概算)や埼玉県(さいたま市で約50万円・概算)は、全国では「やや高い」ゾーンです。23区内でも区によって差があります。いずれも概算のため、実際の額は各自治体でご確認ください。
Q. 表にない都道府県(千葉県など)の国保料はどう調べますか?
国民健康保険料は市区町村ごとに決まるため、お住まいの自治体サイトのシミュレーションや窓口で確認するのが確実です。国保は自治体で大きく変わる一方、社会保険は全国共通の仕組みのため、地域差の影響を受けにくいのが特徴です。
Q. 国民健康保険料は都道府県で決まりますか?
いいえ、国民健康保険料は市区町村ごとに決まります(2024年度から都道府県も財政運営に関わりますが、実際の保険料率は自治体単位です)。そのため「都道府県ランキング」よりも、本記事のような市区町村(主要都市)ランキングで見るのが正確です。同じ府県内でも市によって保険料は変わります。
Q. 大阪市の国民健康保険料は高いですか?
大阪市は本記事の主要都市ランキングに含めて比較しています(最新の順位は本文の表をご確認ください)。国保は自治体ごとの差が大きく、引っ越しや自治体の改定で大きく変わるのが特徴です。
Q. 国民健康保険料が一番安い・高い自治体はどこですか?
本記事の主要都市ランキングで、保険料の高い都市・安い都市を比較しています。ただし同じ年収でも家族構成や所得で金額は変わるため、最終的にはお住まいの自治体の料率での試算が必要です。
Q1. 国保料が一番高い都市はどこ?
年収や家族構成によりますが、大阪市は継続的に上位にランクインしています。
Q2. 国保の上限額はいくら?
2026年度の国保の上限額は年間113万円です(医療分67万円+後期高齢者支援金分26万円+介護分17万円+子ども・子育て支援金分3万円)。介護分のない40歳未満は96万円です。
Q3. 引っ越して国保を安くするのは現実的?
国保料のためだけに引っ越すのは現実的ではありません。国保のまま下げるなら、経費・青色申告特別控除・軽減制度のほうが現実的です。
Q4. 国保料は毎年変わる?
はい、各自治体が毎年度料率を見直すため、変動する可能性があります。一般的に値上げ傾向が続いています。
Q5. 国保と社保でどのくらい差がある?
年収と家族構成で変わります。世田谷区・協会けんぽ東京の例では、単身は年収400万円まで社保(本人分)が安く、500万円以上は国保+国民年金が少し安くなり、扶養家族がいるとどの年収でも社保が安くなります。
Q6. 扇養家族がいると国保はさらに高くなる?
はい、国保には扇養の概念がないため、家族一人ごとに均等割が加算されます。社保なら扇養家族の保険料負担はゼロです。
Q7. フリーランスが社保に加入する方法は?
法人化して自分の会社の社保に入るか、雇用されて加入要件を満たす方法があります。個人事業主のまま社保に入るサービスは、2026年9月14日の厚労省通知で扱いが厳しくなりました。
Q8. 国保の減免制度は誰が使える?
前年の所得が一定基準以下の場合に、7割・5割・2割減額が適用されます。開業初年度などに有効です。
Q9. 東京23区の中で国保が安い区は?
東京23区は統一保険料率を採用しているため、区による差はありません。ただし、多摩地域は別計算の場合があります。
Q10. 国保料のシミュレーションはどこでできる?
各自治体のホームページで簡易計算ができる場合があります。当サイトの国民健康保険料 計算シミュレーション(主要17区市の令和8年度料率)でも概算できます。
まとめ
セツヤくん住む場所でこんなに国保が違うなんて知らなかった!
イソロくんでも引っ越しより効くのは、事業所得を正しく下げることと、軽減の確認だよ。家族がいるなら会社員の社保との差も知っておこう。
- 国保料は都市によって年間20万円以上の差が出ることがある
- 同じ所得なら地域差は年数万〜十数万円。引っ越しより、経費・青色申告特別控除・軽減制度が効く
- 家族を扶養しているなら、会社員の社保(扶養家族の保険料0円)との差が大きい
コメント