
当ページはプロモーションを含みます。
最終更新日:2026年10月9日
 セツヤくん
8月に「個人事業税」の納税通知書が届きました。確定申告で所得税はほぼゼロだったのに、なぜですか…?
 イソロくん
計算式が違うからです。個人事業税では青色申告特別控除が使えません。65万円を引いた後の数字ではなく、引く前に戻した数字で計算されます。
個人事業税は都道府県の税金です。8月に納税通知書が届き、原則として8月末と11月末の2回に分けて納めます。所得税や住民税とは計算式が違うため、「所得税はゼロだったのに事業税だけ来た」ということが起こります。
この記事では東京都主税局の公式ページをもとに、法定業種70の一覧、税額の計算式、そしてフリーランスの職種がどこに入るのかを整理します。最後に、事業税が所得税・住民税と決定的に違う点(全額が必要経費になる)と、それが国民健康保険料にまで効く話をします。
- 事業主控除は年290万円。これを超えた分に3〜5%がかかる
- 青色申告特別控除は事業税では使えない。所得金額に加算されるので、所得税ゼロでも課税されうる
- 法定業種は70業種。デザイン業・コンサルタント業は明記があるが、プログラマー・ライターは名称の記載がない
- 事業税は全額が必要経費(所得税・住民税は不可)。翌年の所得が下がるので国保料にも効く
- 納期は8月末と11月末の年2回。確定申告をしていれば事業税の申告は不要
いくらかかるのか — 計算式と290万円のライン
東京都主税局が示している計算式はこうです。
(事業所得又は(及び)不動産所得 + 所得税の事業専従者給与(控除)額 − 個人の事業税の事業専従者給与(控除)額 + 青色申告特別控除額 − 各種控除額)× 税率 = 税額
各種控除額のうち、ほとんどの人に効くのが事業主控除の年290万円です(営業期間が1年未満の場合は月割)。
つまり、ざっくり言えば事業の所得が290万円以下なら事業税はかかりません。ただし「所得」の中身が所得税とは違うので、そこが次の落とし穴になります。
計算例(青色申告・65万円控除・税率5%の業種)
事業所得は、確定申告書の事業所得(青色申告特別控除65万円を引いた後)の額です。事業税ではこの65万円を足し戻してから、事業主控除290万円を引きます。
| 事業所得(青色65万円控除後) | 事業税の計算 | 年税額 |
|---|---|---|
| 300万円 | (300万+65万−290万)×5% | 37,500円 |
| 400万円 | (400万+65万−290万)×5% | 87,500円 |
| 500万円 | (500万+65万−290万)×5% | 137,500円 |
| 700万円 | (700万+65万−290万)×5% | 237,500円 |
| 1,000万円 | (1,000万+65万−290万)×5% | 387,500円 |
※事業専従者給与・繰越損失などがない場合の概算。税率は業種で5%・4%・3%と異なります(東京都主税局「個人事業税」)。
所得税ゼロでも通知が来る理由
公式にはっきりこう書かれています。
個人の事業税には青色申告特別控除の適用はありませんので、所得金額に加算します。
青色申告で65万円を控除して確定申告した場合、事業税の計算ではその65万円が足し戻されます。
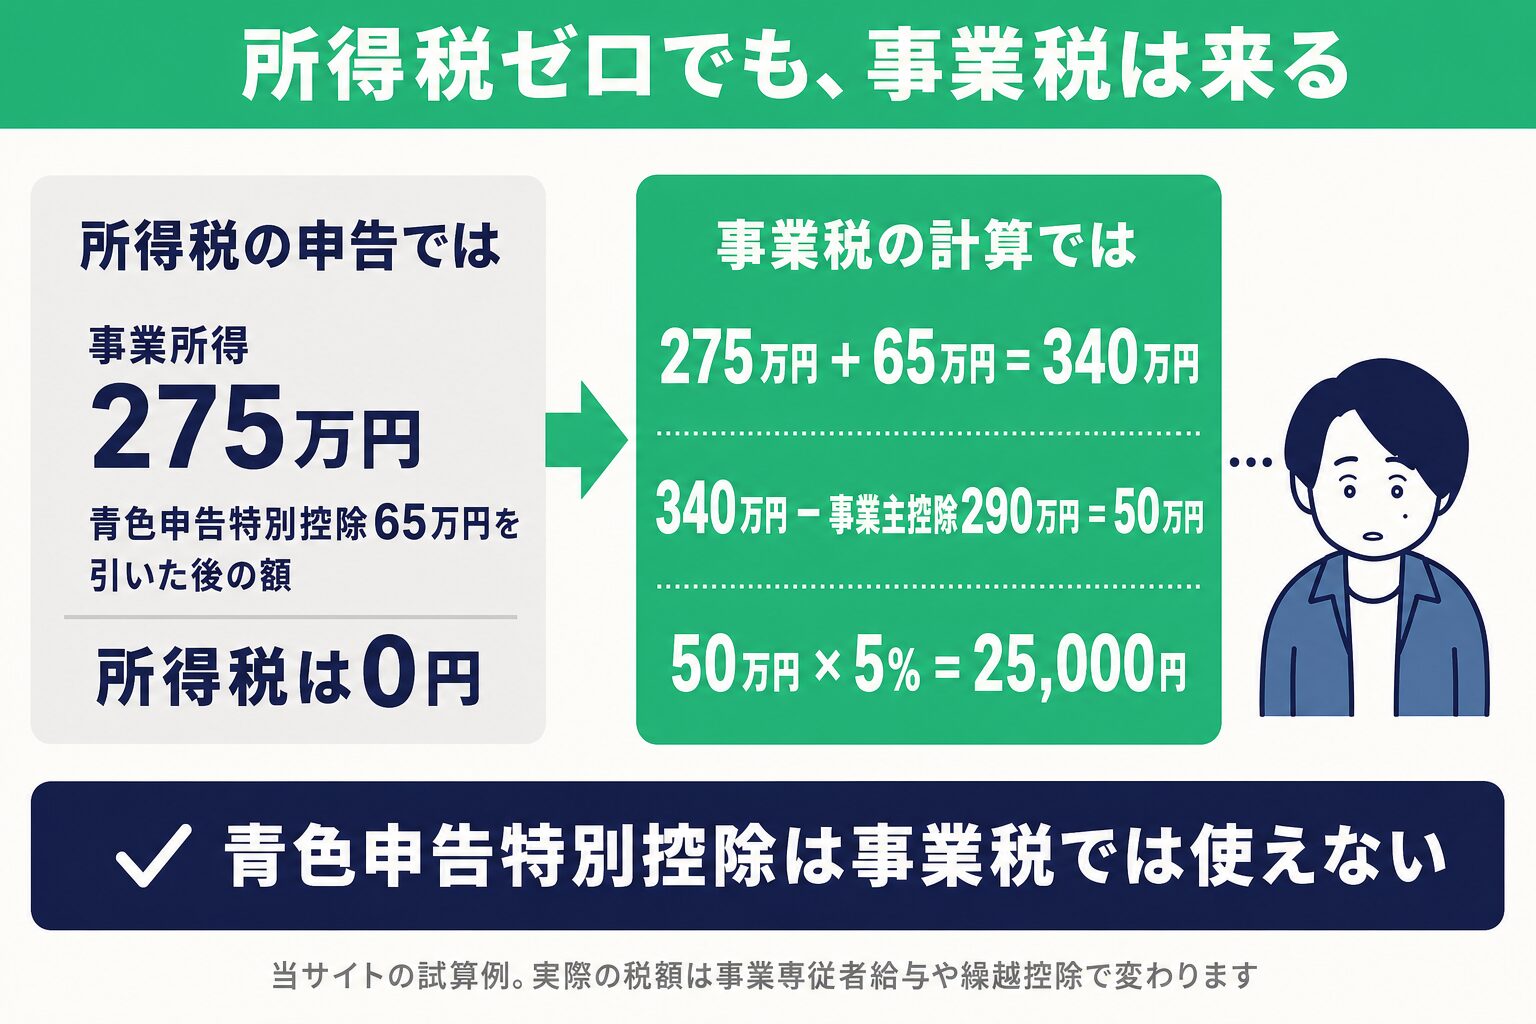
たとえば売上から経費を引いた額が340万円で、青色申告特別控除65万円を引いて所得税の申告上は275万円だったとします。所得税では基礎控除などを引いてほぼゼロになったとしても、事業税では次のように計算されます。
- 275万円 + 青色申告特別控除65万円 = 340万円
- 340万円 − 事業主控除290万円 = 50万円
- 50万円 × 5% = 25,000円
この2万5千円が8月に通知されます。「所得税はかからなかったのに」という感覚とのズレは、65万円が戻されることから来ています。
※ 上記は計算の仕組みを示すための当サイトの試算です。実際の税額は事業専従者給与の有無や繰越控除などで変わります。
 セツヤくん
そもそも僕の仕事、事業税の対象なんでしょうか。Web制作なんですが…
イソロくんそこが一番もめる部分です。70業種のリストに「デザイン業」はありますが、「プログラマー」や「ライター」という名前はありません。まずリストを見てください。
「個人の事業内容についてのおたずね」が届いたら(実物つき)
セツヤくん都税事務所から「個人の事業内容についてのおたずね」という書類が届きました。何か悪いことをしたんでしょうか…?
イソロくん実は運営者の僕のところにも、2026年9月に届いたんだ。悪いことをしたという意味ではなくて、事業税がかかる業種かどうかを判断するための確認だよ。
個人事業税は、確定申告書の職業・業種の記載から、都税事務所が「70の法定業種のどれに当たるか(当たらないか)」を判断して課税します。業種欄の記載だけでは判断できないときに、仕事の内容を確かめるために送られてくるのが、この「おたずね(照会)」です。
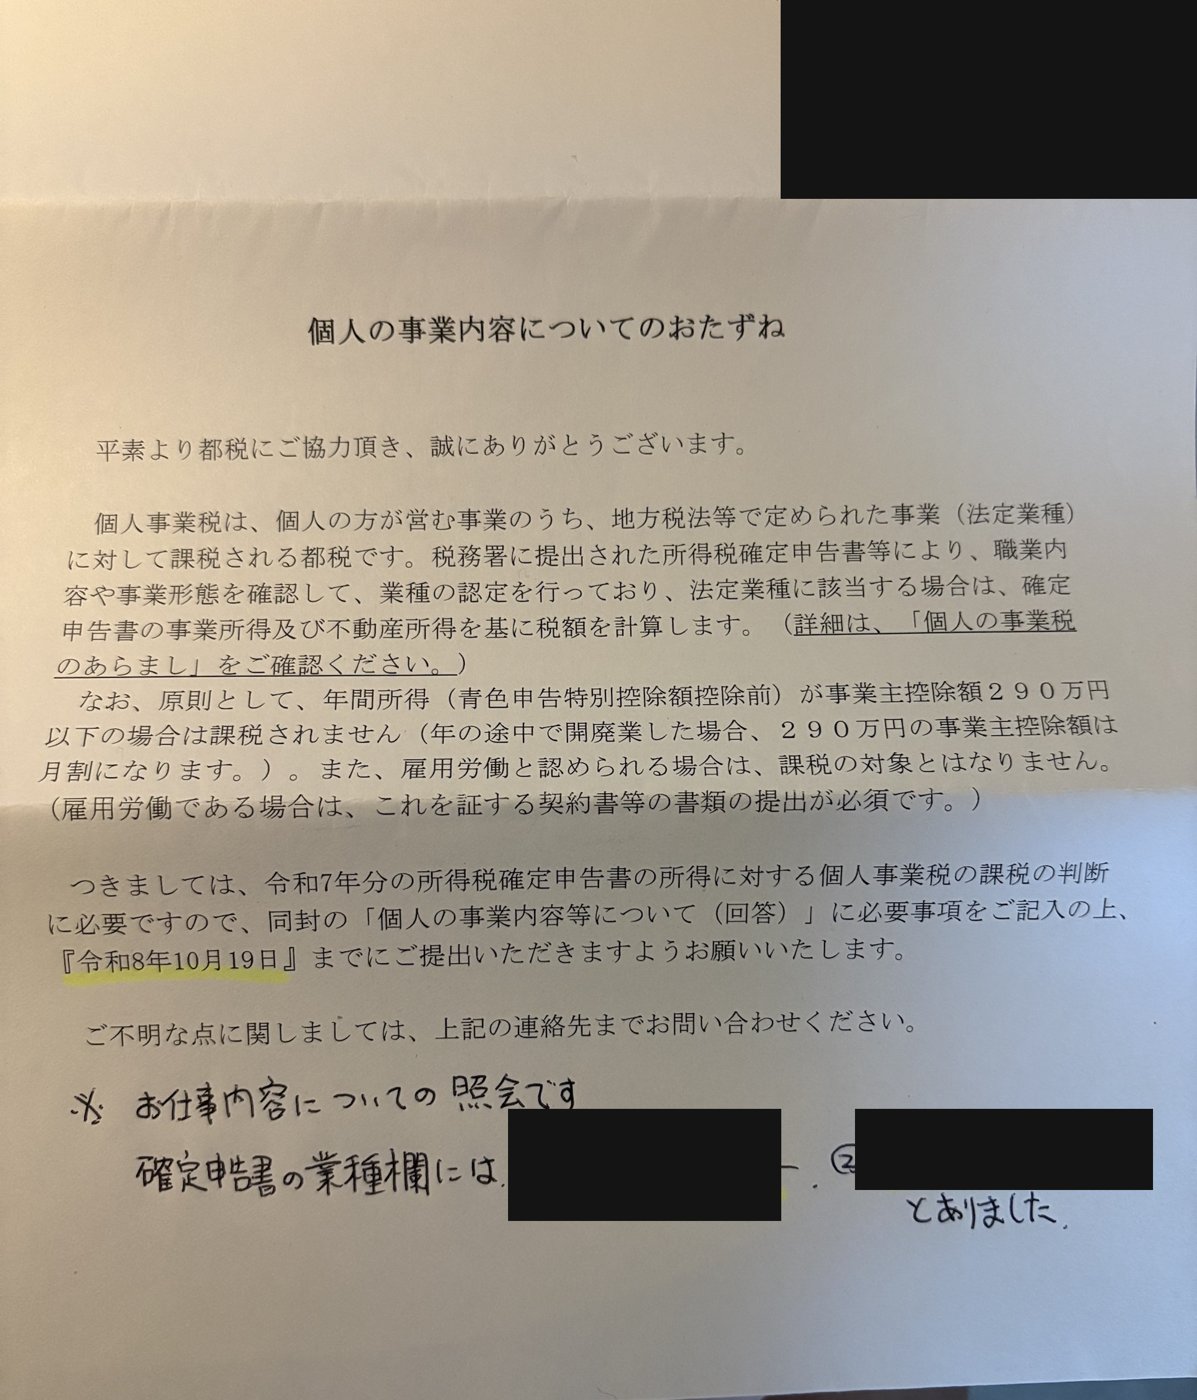
運営者に届いた書面(令和7年分の確定申告に対するもの)には、次のことが書かれていました。
- 確定申告書の業種欄に書いた職業名をもとに照会している(手書きのメモで、業種欄の記載が示されていた)
- 原則として、年間所得(青色申告特別控除の前)が事業主控除290万円以下なら課税されない
- 雇用労働と認められる場合は課税の対象にならない(その場合は契約書などの提出が必須)
- 同封の回答用紙を、指定の期限(このときは令和8年10月19日)までに提出する
回答用紙で聞かれること
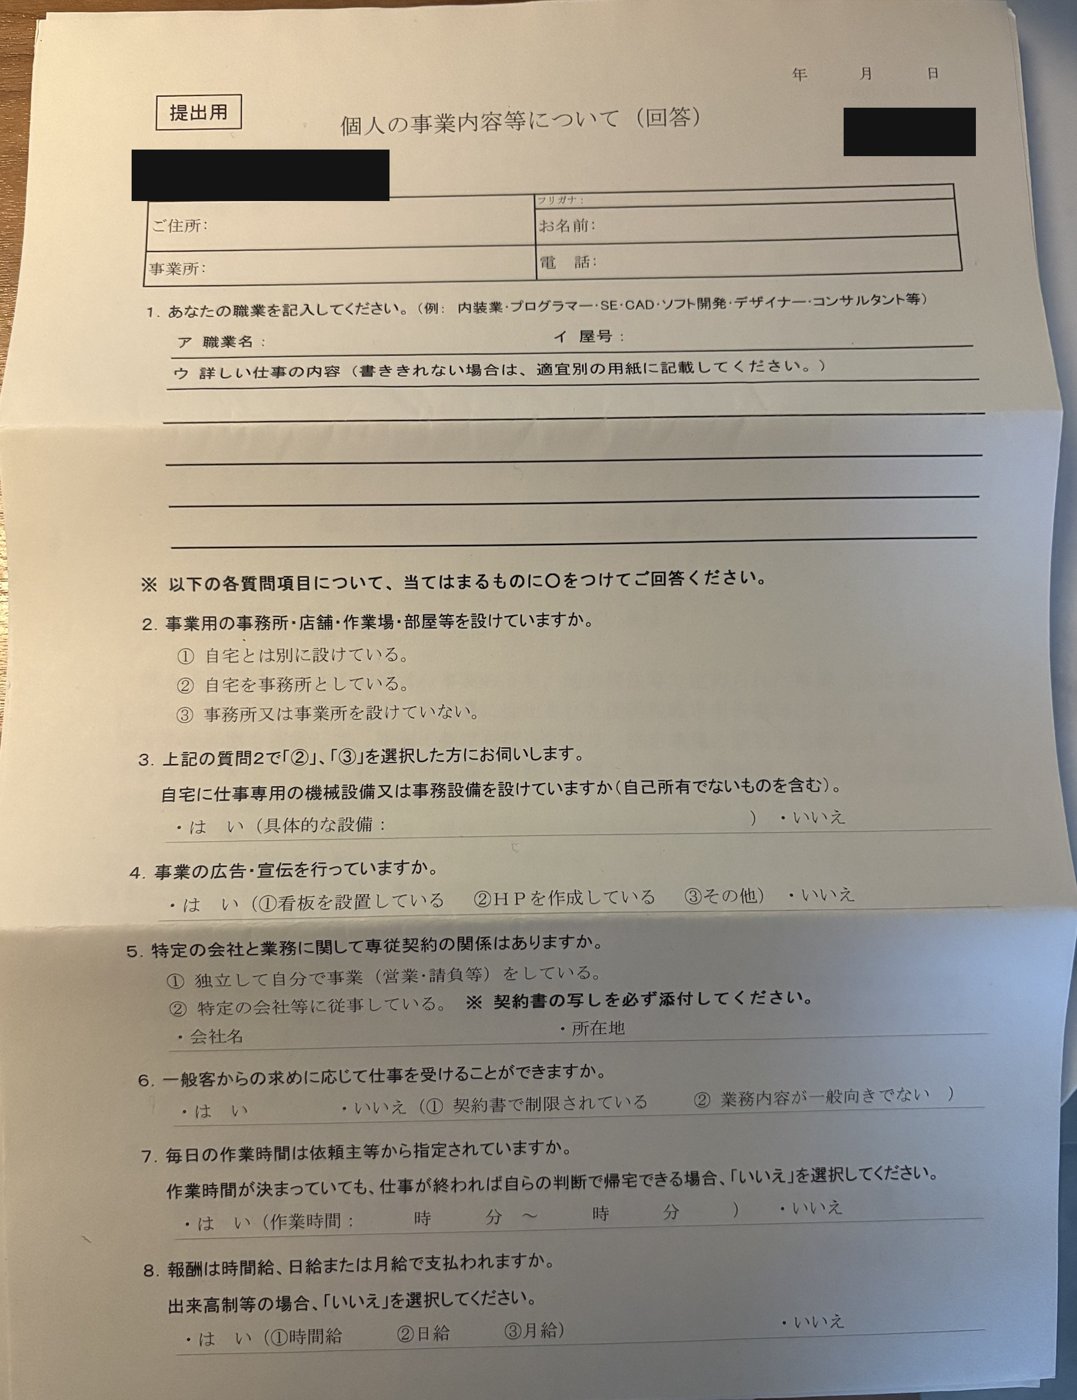
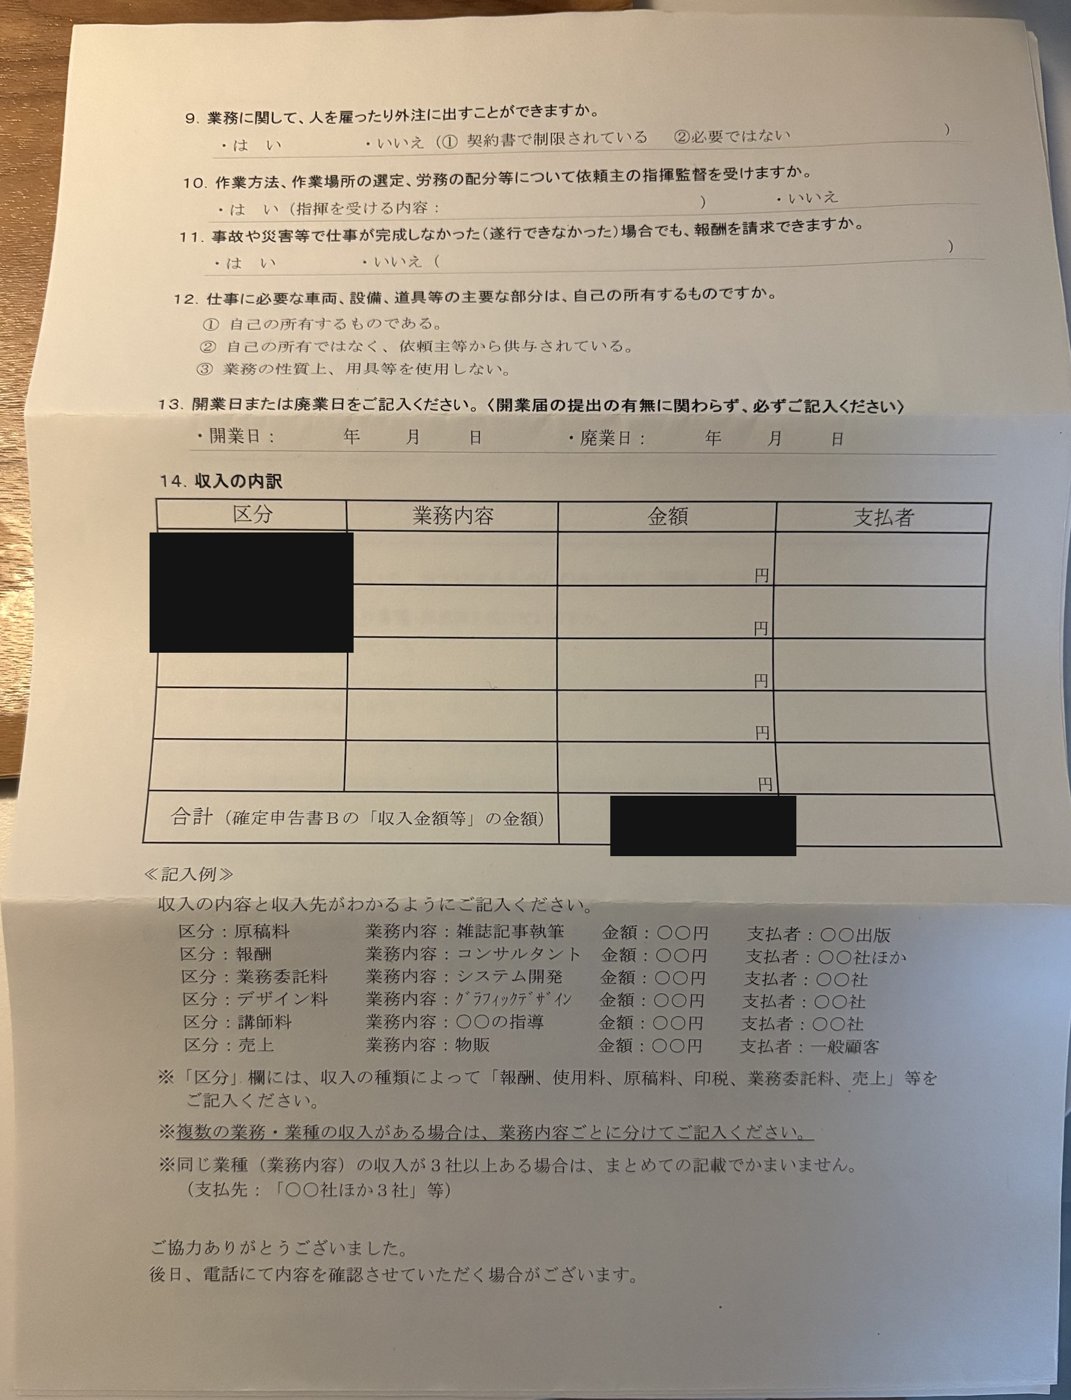
回答用紙の質問は、大きく2つを確かめるためのものです。
- どの業種に当たるか:職業名・屋号・詳しい仕事の内容、収入の内訳(区分・業務内容・金額・支払者)
- 独立した事業か、雇用に近い働き方か:事務所の有無、広告・宣伝の有無、特定の会社との専従契約、一般客から仕事を受けられるか、作業時間の指定、時給・日給・月給か、人を雇ったり外注したりできるか、依頼主の指揮監督、仕事が完成しなくても報酬を請求できるか、道具や設備は自分のものか、開業日・廃業日
答え方のポイントは次のとおりです。
- 事実どおりに書く:複数の仕事がある場合は、業務内容ごとに分けて書くよう指示があります(同じ業種で3社以上なら「○○社ほか3社」とまとめてよい)
- 雇用に近い働き方なら証拠を付ける:特定の会社に専従している場合は、契約書の写しの添付が必要です
- 期限までに出す:分からない点は書面に書かれた担当窓口に電話で確認できます。後日、電話で内容を確認されることもあります
回答をもとに課税と判断されると、納税通知書が届きます。東京都の場合、通常は8月送付(8月末・11月末の2回払い)ですが、9月送付なら9月末・11月末、10月送付なら10月末・2月末のように、送付月で納期限が変わります。
個人事業税がかからないケース
- 所得が290万円以下:事業所得(青色申告特別控除を足し戻した額)が事業主控除290万円以下なら課税されません。年の途中で開業・廃業した場合は月割り(例:6か月なら145万円)
- 法定業種に当たらない:70の法定業種のどれにも当たらない事業には課税されません。ただし東京都は「ほとんどの事業が該当します」としています
- 雇用労働と認められる:実態が雇用(給与所得に近い働き方)の場合は課税の対象になりません。契約書などで示す必要があります
業種の当てはめが分かれやすいのは、名称が一覧にない職種(プログラマー・ライター・動画編集など)です。次の一覧と、下の「どこに入るのか」の節で整理しています。
法定業種70の一覧(東京都)
個人事業税がかかるのは、地方税法等で定められた法定業種だけです。公式は「現在、法定業種は70の業種があり、ほとんどの事業が該当します」と書いています。
| 区分 | 税率 | 事業の種類 |
|---|---|---|
| 第1種事業 (37業種) | 5% | 物品販売業/保険業/金銭貸付業/物品貸付業/不動産貸付業/製造業/電気供給業/土石採取業/電気通信事業/運送業/運送取扱業/船舶定係場業/倉庫業/駐車場業/請負業/印刷業/出版業/写真業/席貸業/旅館業/料理店業/飲食店業/周旋業/代理業/仲立業/問屋業/両替業/公衆浴場業(むし風呂等)/演劇興行業/遊技場業/遊覧所業/商品取引業/不動産売買業/広告業/興信所業/案内業/冠婚葬祭業 |
| 第2種事業 (3業種) | 4% | 畜産業/水産業/薪炭製造業 |
| 第3種事業 (30業種) | 5% | 医業/歯科医業/薬剤師業/獣医業/弁護士業/司法書士業/行政書士業/公証人業/弁理士業/税理士業/公認会計士業/計理士業/社会保険労務士業/コンサルタント業/設計監督者業/不動産鑑定業/デザイン業/諸芸師匠業/理容業/美容業/クリーニング業/公衆浴場業(銭湯)/歯科衛生士業/歯科技工士業/測量士業/土地家屋調査士業/海事代理士業/印刷製版業 |
| 第3種のうち | 3% | あんま・マッサージ又は指圧・はり・きゅう・柔道整復その他の医業に類する事業/装蹄師業 |
プログラマー・ライター・動画編集はどこに入るのか
リストを見ると分かるとおり、「デザイン業」「コンサルタント業」「写真業」「印刷業」は業種名として明記されています。デザイナーやコンサルタントは第3種の5%です。
一方で、「プログラマー」「システムエンジニア」「ライター」「動画編集」という業種名は、70業種のどこにも出てきません。
ここが判断の分かれ目です。名称が無いからといって非課税とは限らず、実態が「請負業」(第1種・5%)に当たるとみなされる可能性があります。公式が「ほとんどの事業が該当します」と書いているのも、そういう含みです。
プログラマー・エンジニア・ライター・動画編集が課税対象になるかどうかは、契約の実態と、都道府県税事務所の判断によります。当サイトでは「該当する」「該当しない」のどちらとも書きません。
納税通知書が届いた/届かない理由を正確に知りたい場合は、事業所のある都道府県の税事務所(東京都なら都税事務所)に直接確認してください。屋号や事業内容ではなく、実際にどういう仕事をしているかで判断されます。
実務的には、通知書が来たかどうかで結果が分かります。事業税は自分で税額を計算して納めるものではなく、確定申告の内容をもとに都道府県が計算して8月に通知する仕組みだからです。
セツヤくん通知書が来なければ、対象外だと思っていいですか?
イソロくん実務上はそう考えて差し支えありません。事業税は自分で計算して納めるものではなく、確定申告の内容から都道府県が計算して通知する仕組みなので。ただし申告内容が変われば後から来ることもあります。
申告は不要。ただし廃業したときだけ別
個人事業税には「毎年3月15日までに申告」という規定がありますが、公式には次のように書かれています。
所得税の確定申告や住民税の申告をした方は、個人の事業税の申告をする必要はありません。(申告書の「事業税に関する事項」欄に必要事項を記入する)
つまり通常は、確定申告さえしていれば何もしなくてよいということです。
例外は廃業したときです。年の途中で事業を廃止した場合は、確定申告とは別に、廃止の日から1か月以内(死亡による廃止は4か月以内)に個人事業税の申告が必要になります。ここは見落とされやすいので覚えておいてください。
納期は8月末と11月末
原則として8月・11月の年2回です。第1期の納期限が8月31日、第2期が11月30日(休日ならその翌日)。8月に都税事務所・支庁から納税通知書が送られてきます。
通知書の送付が遅れた場合、納期限も後ろにずれます。公式が示している表は次のとおりです。
| 通知書の送付月 | 第1期納期限 | 第2期納期限 |
|---|---|---|
| 8月 | 8月末 | 11月末 |
| 9月 | 9月末 | 11月末 |
| 10月 | 10月末 | 2月末 |
| 11月 | 11月末 | 2月末 |
| 12月 | 12月27日 | 2月末 |
| 1月 | 1月末(1回のみ) | — |
セツヤくん払ったぶんは、何かで戻ってこないんですか?
イソロくん戻ってきます。事業税は全額が必要経費になります。所得税と住民税は経費になりません。この違いは、じつは国民健康保険料にまで効いてきます。
個人事業税は経費になる(全額が必要経費)— そして国保にも効く
国税庁のタックスアンサーには、はっきりこう書かれています。
事業税は全額必要経費になりますが、固定資産税は業務用の部分に限って必要経費になります。
所得税や住民税は必要経費になりません。
ここが重要です。事業税は「所得控除」ではなく「必要経費」です。両者はまったく別の効き方をします。
- 所得控除(小規模企業共済・iDeCo・生命保険料控除など): 所得税・住民税は下がるが、国民健康保険料は下がらない
- 必要経費(事業税・地代家賃・通信費など): 事業所得そのものが下がるので、所得税・住民税・国民健康保険料のすべてが下がる
国保料は総所得金額等をもとに計算されるため、所得控除をいくら積んでも変わりません。この論点は iDeCo・小規模企業共済・ふるさと納税で「節税」しても国保は1円も下がらない で詳しく書いています。
事業税はその逆で、払った翌年の必要経費として落とせるので、事業所得が下がり、国保料の算定にも反映されます。取られっぱなしではない、ということです。
とはいえ、それは「払った額の一部が間接的に戻る」という話であって、国保料そのものが高いという問題は別に残ります。国保が高すぎる!年収別シミュレーション&保険料を安くする7つの方法 と、節税の全体像は 個人事業主の節税対策 完全ガイド【2026年版】、経費の線引きそのものは 個人事業主の経費はぶっちゃけどこまで?「何%まで」は法令に書いていない にまとめています。
セツヤくん経費と所得控除って、そんなに違うものなんですね…
イソロくん国保が絡むと効き方が全然違います。所得控除は所得税と住民税にしか効きませんが、経費は事業所得そのものを下げるので国保料まで動きます。ここは押さえておいて損はないです。
赤字なら3年間繰り越せる
事業が赤字になった年の損失は、青色申告者なら翌年以降3年間繰越控除ができます(地方税法第72条の49の12第6項)。所得税と同じく、黒字が出た年の税額を抑えられます。
ほかに公式が挙げている繰越控除は次の2つです。
- 被災事業用資産の損失の繰越控除: 白色申告者でも、震災・風水害・火災などで生じた事業用資産の損失は翌年以降3年間繰越可
- 譲渡損失の控除と繰越控除: 事業に直接使っていた資産(機械・装置・車両等。土地家屋は除く)を譲渡して生じた損失は、事業の所得の計算上控除できる。青色申告者は3年間繰越可
いずれも所得税・住民税・事業税のいずれかの申告を、一定の期限内に毎年行っていることが原則として必要です。赤字の年こそ申告を飛ばさないでください。
家族に給与を払っている場合
計算式に出てくる「事業専従者給与(控除)額」は、所得税と事業税で扱いが違います。
- 青色申告: その給与支払額(所得税の事業専従者給与額)がそのまま控除される
- 白色申告: 配偶者は86万円、その他の方は1人50万円が限度
計算式で「+所得税の事業専従者給与(控除)額 −個人の事業税の事業専従者給与(控除)額」となっているのは、いったん所得税ベースの数字を戻してから、事業税のルールで引き直すためです。
セツヤくん8月末までに払えなかったら、どうすればいいですか。
イソロくん放置せず、通知書に書かれている都税事務所に先に連絡してください。相談すれば分割などの案内を受けられることがあります。黙って滞納するのが一番損です。
払えないときは、先に連絡する
個人事業税は8月末と11月末に、まとまった額が来ます。しかも所得税・住民税・国民健康保険料の納期と重なる時期です。
払えないと分かったら、納期限を過ぎる前に、納税通知書に記載された都税事務所(都道府県の税事務所)へ連絡してください。事情によっては分割納付などの相談に応じてもらえます。滞納すると延滞金が加算されるうえ、財産の差押えに進むこともあります。
国民健康保険料が払えない場合の対処は 国民健康保険が払えない時の対処法|滞納前にやるべき5つの行動 に書きました。考え方は同じで、先に相談した人が有利になる制度設計です。
資格を失った方の手続き(任意継続は退職日の翌日から20日以内)は こちらの記事 にまとめています。
PR
確定申告や記帳、法人化の相談先を探しているなら、税理士を紹介してもらうサービスもあります。税理士紹介センター(紹介料は無料と案内されています。紹介された税理士と契約すると、顧問料などは別にかかります)
よくある質問
Q1. 所得がいくらから個人事業税がかかりますか?
事業主控除が年290万円あるので、これを超えた分に税率がかかります。ただし青色申告特別控除は足し戻されるため、所得税の申告書に書いた所得金額がそのまま基準になるわけではありません。65万円控除を使っている場合は、その分を足してから290万円と比べてください。
Q2. 所得税はゼロだったのに、なぜ事業税だけ来るのですか?
計算式が違うからです。個人事業税では青色申告特別控除の適用がなく、所得金額に加算されます。また基礎控除や社会保険料控除といった所得控除も事業税にはありません。代わりにあるのが事業主控除290万円です。
Q3. プログラマーやライターは課税されますか?
断定できません。法定業種70の中に「プログラマー」「ライター」という業種名はありませんが、実態が「請負業」(第1種・5%)に当たるとみなされる可能性があります。公式も「ほとんどの事業が該当します」と書いています。事業所のある都道府県の税事務所に、実際の仕事の内容を伝えて確認してください。
Q4. 個人事業税の申告は必要ですか?
所得税の確定申告または住民税の申告をしていれば不要です(申告書の「事業税に関する事項」欄に記入します)。ただし年の途中で廃業した場合は、廃止の日から1か月以内(死亡による廃止は4か月以内)に別途申告が必要です。
Q5. 払った事業税は経費になりますか?
なります。国税庁は「事業税は全額必要経費になります」と明記しています(所得税・住民税は必要経費になりません)。所得控除ではなく必要経費なので、翌年の事業所得が下がり、所得税・住民税だけでなく国民健康保険料の算定にも反映されます。
Q6. 赤字の年はどうなりますか?
青色申告者なら、事業の損失を翌年以降3年間繰越控除できます。ただし所得税・住民税・事業税のいずれかの申告を、一定の期限内に毎年行っていることが原則として必要です。赤字の年こそ申告を飛ばさないでください。
セツヤくんとりあえず、通知書が来たら中身を確認します。
イソロくん納期限だけは先に見てください。8月末と11月末で、住民税や国保の納期とも重なります。払えそうにないと思ったら、期限が来る前に連絡するのが一番損が小さいです。
まとめ
個人事業税は、事業の所得から事業主控除290万円を引いた残りに、業種に応じて3〜5%がかかる都道府県税です。納期は8月末と11月末の年2回。確定申告をしていれば、事業税の申告は要りません。
混乱しやすいのは青色申告特別控除が使えないことです。65万円は所得金額に足し戻されるため、所得税がゼロでも事業税の通知が来ることがあります。
そして、フリーランスにとって最大の疑問である「自分の職種は70業種に入るのか」は、ここでは断定しません。デザイン業やコンサルタント業は明記がありますが、プログラマーやライターは業種名として存在せず、実態で判断されるためです。都道府県の税事務所に確認してください。
最後にひとつ、覚えておいて損のない事実を。事業税は全額が必要経費になります。所得税と住民税は経費になりません。だから事業税だけは、払った翌年に所得を下げ、国民健康保険料にまで効いてきます。
※ この記事は2026年8月29日時点で東京都主税局および国税庁の公式サイトに掲載されている内容をもとにしています。税率と控除額は地方税法に基づき全国共通ですが、減免制度や手続きの運用は都道府県ごとに異なります。個別の判断は都道府県の税事務所または税理士にご相談ください。
コメント