
最終更新日:2026年10月21日
「社会保険(会社の健康保険・厚生年金)と国民健康保険(+国民年金)、どっちが得?」という疑問に、令和8年度の料率で答えます。比べるのは、同じ年収の人が会社員として社保に入った場合の本人負担と、フリーランスとして国保+国民年金を払う場合です。
先に結論
- 単身:年収400万円までは社保(本人分)のほうが安く、500万円以上は国保+国民年金のほうが少し安い
- 家族を扶養(配偶者・子2人):社保は扶養家族の保険料がかからないので、どの年収でも社保が安い(年収500万円で約40万円の差)
- 社保は、会社が同じ額を別に負担し、払った分だけ厚生年金が増える。病気で休んだときの傷病手当金もある
- ただし、自由に選べる場面は少ない。退職後・パートの加入・フリーランスで、取れる選択肢が違う
 セツヤくん
会社員の社保と、フリーランスの国保。結局どっちが安いんですか?
 イソロくん
単身か、家族を養っているかで答えが逆になるんだ。それに「安い」と「得」も違う。数字で順番に見よう。
社会保険と国民健康保険の違い(一覧)
まず、2つの制度の違いを整理します。保険料の比較は次の章からです。
- 入る人:社会保険(会社の健康保険・厚生年金)は会社で働く人。国民健康保険は自営業・フリーランス・無職の人など、ほかの健康保険に入っていない人
- 運営:社会保険の健康保険は協会けんぽや健康保険組合。国民健康保険は市区町村
- 保険料の決まり方:社会保険は給与(標準報酬月額)に料率をかけ、会社と本人で半分ずつ払う。国保は前年の所得と加入人数で決まり、全額を自分で払う。市区町村ごとに料率が違う
- 扶養:社会保険は条件を満たす家族を保険料なしで扶養に入れられる。国保に扶養はなく、家族一人ひとりに保険料(均等割)がかかる
- 休業中の給付:社会保険には傷病手当金・出産手当金がある。国保には原則としてない(フリーランスの傷病手当金)
- 年金:社会保険は厚生年金に入り、国民年金に上乗せされる。国保の人は国民年金(月17,920円・令和8年度)を別に払う
1. 計算の条件
| 項目 | 国保+国民年金(フリーランス) | 社保(会社員・本人負担) |
|---|---|---|
| 年収の意味 | 事業所得(青色申告特別控除65万円を引く前) | 給与(賞与なし・月給×12) |
| 健康保険 | 世田谷区 令和8年度:(年収−65万−43万)×10.58%+均等割67,073円、上限96万円 | 協会けんぽ東京 令和8年度:健康保険9.85%+子ども・子育て支援金0.23%=10.08%の半分 |
| 年金 | 国民年金 月17,920円(年215,040円) | 厚生年金18.3%の半分(標準報酬月額の上限65万円) |
| 年齢 | 40歳未満(40〜64歳は介護保険料が加わる) | |
※標準報酬月額の等級の端数は省いた概算です。自治体・都道府県によって料率は違います。
2. 単身の場合:年収別の比較
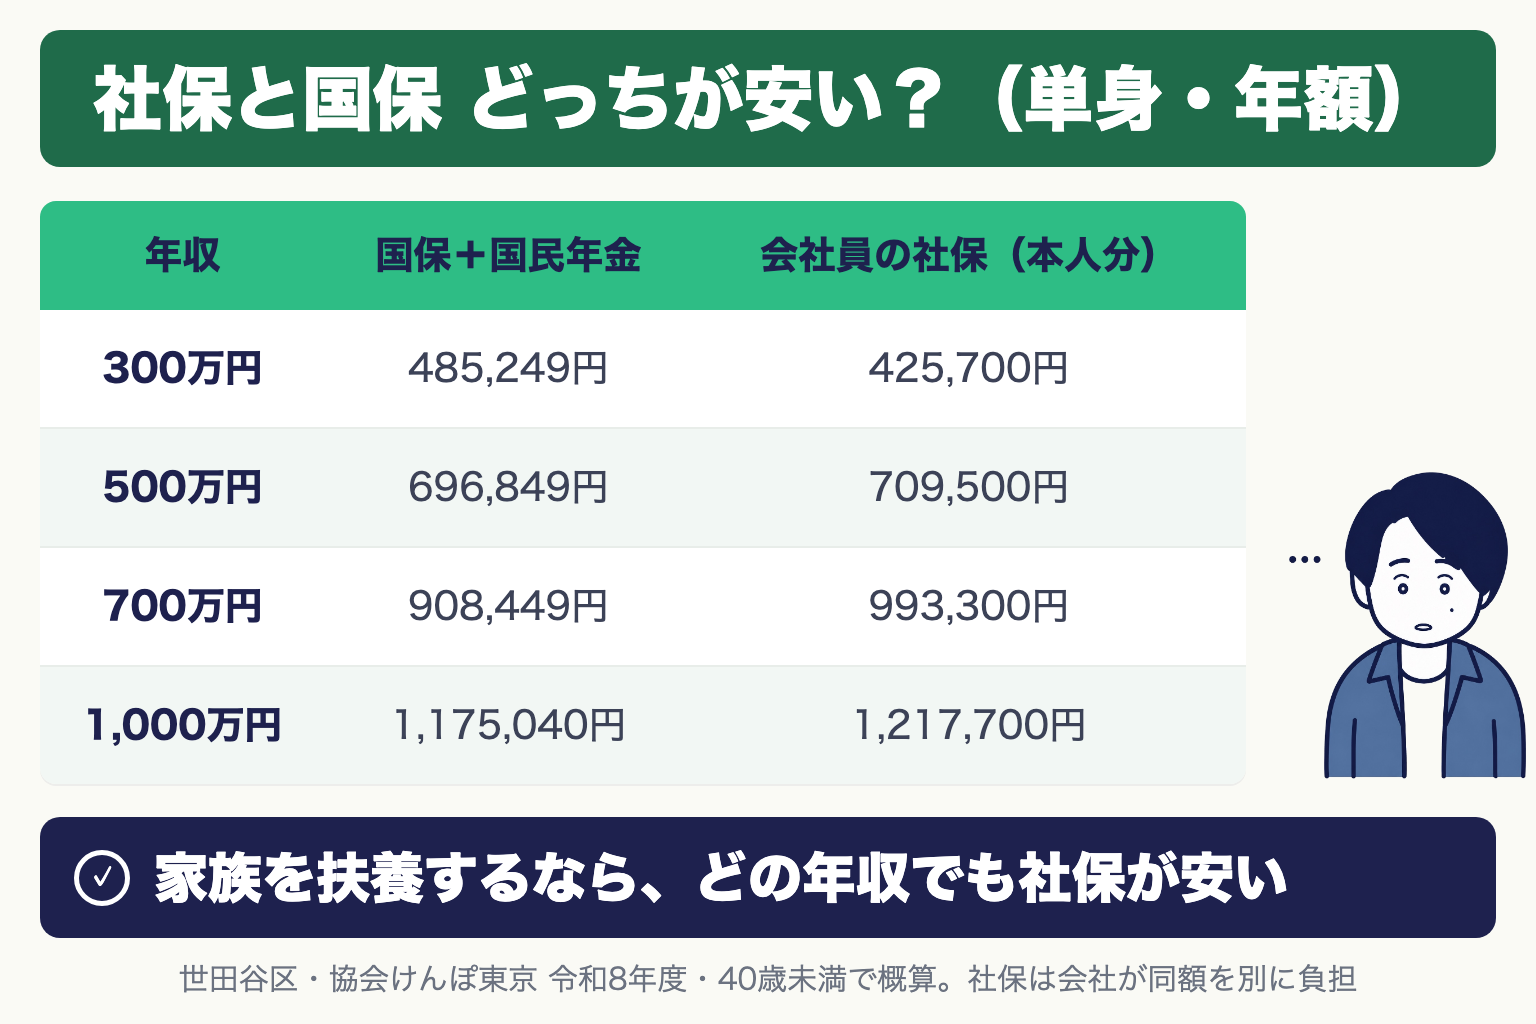
| 年収 | 国保 | 国保+国民年金 | 社保(本人分) | 差 |
|---|---|---|---|---|
| 300万円 | 270,209円 | 485,249円 | 425,700円 | 社保が約6.0万円安い |
| 400万円 | 376,009円 | 591,049円 | 567,600円 | 社保が約2.3万円安い |
| 500万円 | 481,809円 | 696,849円 | 709,500円 | 国保が約1.3万円安い |
| 600万円 | 587,609円 | 802,649円 | 851,400円 | 国保が約4.9万円安い |
| 700万円 | 693,409円 | 908,449円 | 993,300円 | 国保が約8.5万円安い |
| 800万円 | 799,209円 | 1,014,249円 | 1,116,900円 | 国保が約10.3万円安い |
| 1,000万円 | 960,000円(上限) | 1,175,040円 | 1,217,700円 | 国保が約4.3万円安い |
単身で比べると、年収400万円までは社保、500万円からは国保+国民年金のほうが本人の支払いは少なくなります。国民年金は所得にかかわらず定額(年215,040円)なのに対し、厚生年金は給与の9.15%(本人分)がかかるためです。
ただし、これは「支払いが少ない」というだけで、「得」かどうかは別です(4章)。
セツヤくんじゃあ、年収が高いフリーランスは国保のほうがいいんですね?
イソロくん単身ならね。でも家族がいると一気に逆転するんだ。国保には「扶養」がないから、家族1人ごとに均等割がかかって、配偶者の国民年金も別に払うことになる。
3. 家族を扶養している場合(配偶者・子2人)
配偶者(所得なし)と子ども2人(小学生以上)を養っている場合です。
- 国保+国民年金:家族3人分の均等割(子どもは子ども・子育て支援金分がかからないので1人65,200円)で計197,473円が加わり、配偶者の国民年金215,040円も払う
- 社保:配偶者と子どもは被扶養者・第3号被保険者になるので、追加の保険料は0円
| 年収 | 国保+国民年金(4人) | 社保(本人分) | 差 |
|---|---|---|---|
| 300万円 | 897,762円 | 425,700円 | 社保が約47万円安い |
| 400万円 | 1,003,562円 | 567,600円 | 社保が約44万円安い |
| 500万円 | 1,109,362円 | 709,500円 | 社保が約40万円安い |
| 600万円 | 1,215,162円 | 851,400円 | 社保が約36万円安い |
| 700万円 | 1,320,962円 | 993,300円 | 社保が約33万円安い |
| 800万円 | 1,390,080円 | 1,116,900円 | 社保が約27万円安い |
| 1,000万円 | 1,390,080円 | 1,217,700円 | 社保が約17万円安い |
※国保は上限96万円で頭打ち(800万円以上)。未就学児がいる場合は均等割が半分になるなど、家族構成で変わります。2027年4月からは、この子どもの均等割5割軽減の対象が未就学児から高校生年代まで広がります(健康保険法等の一部を改正する法律(令和8年法律第31号)の概要)。
国保に扶養がない理由は自営業の夫だと妻は扶養に入れないで詳しく書いています。
4. 「安い」と「得」は違う:社保にしかないもの
- 会社が同じ額を払う:上の表の社保は本人分だけ。会社も同じ額を払っていて、保険料の総額は本人分の2倍です
- 厚生年金で将来の年金が増える:国民年金(老齢基礎年金)に上乗せされます。国民年金だけの場合との差はフリーランスが厚生年金に加入する方法で試算しています
- 傷病手当金・出産手当金:病気やけがで働けないとき、給与のおおむね3分の2が出ます。国保には原則ありません(フリーランスが病気で働けなくなったら)
単身・高年収で国保+国民年金のほうが支払いが少なくても、将来の年金と休業時の保障まで入れると、社保のほうが手厚い、というのが全体像です。
セツヤくんでも、フリーランスが社保を選ぶことってできるんですか?
イソロくんそこが大事なところ。実際に選べる場面は限られているんだ。自分がどの場面かで見ていこう。
5. 実際に選べるのはこの3つの場面
(1) 会社を辞めたとき:任意継続か国保か
退職後は、会社の健康保険を最長2年続ける任意継続か、国保かを選べます(年金は国民年金へ)。任意継続は在職中の会社負担分も自分で払うので、上の表とは比べ方が変わります。期限は退職日の翌日から20日以内です。任意継続の保険料と国保の比較で計算しています。
(2) パート・アルバイト:社保に入るかどうか
2026年10月1日に月額8.8万円の賃金要件(106万円の壁)が撤廃されました。今は、従業員数などの条件を満たす会社で週20時間以上働くと、賃金の額にかかわらず社保の加入対象です。扶養から外れて社保に入るか、時間を調整するかは「106万円の壁」撤廃で何が変わる?を参照してください。
(3) フリーランス・個人事業主:原則は国保+国民年金
個人事業主は原則として国保+国民年金です。社保に入る方法は、法人化して自分の会社の社保に入る、どこかに雇用されて加入要件を満たす、などに限られます。法人化の損得は法人化で税金と社会保険料はどう変わるかで整理しています。
個人事業主が「従業員」や「役員」として社保に入るサービスは、2026年3月の通達と9月14日の厚労省通知で扱いが厳しくなり、9月の事業所調査では対象者の資格喪失が相次ぎました。経緯はフリーランスの社保加入サービスは違法?にまとめています。
6. 国保のまま保険料を下げるには
国保は「事業所得」で決まるので、下げられるのは経費と青色申告特別控除です。iDeCo・小規模企業共済・ふるさと納税は所得税・住民税は下げますが、国保は下げません(節税しても国保は下がらない理由)。所得が低い年や失業した場合は、国保の軽減・減免も確認してください。
よくある質問
Q1. 社会保険と国民健康保険、どっちが安いですか?
単身なら、年収400万円までは社保(本人分)、500万円以上は国保+国民年金のほうが支払いは少なくなります(世田谷区・協会けんぽ東京 令和8年度・40歳未満の概算)。家族を扶養しているなら、どの年収でも社保が安くなります。
Q2. 年収500万円の単身なら、国保のほうが得ですか?
本人の支払いは国保+国民年金のほうが約1.3万円少なくなりますが、社保には会社負担・厚生年金の上乗せ・傷病手当金があります。将来の年金と休業時の保障まで含めると、社保のほうが手厚くなります。
Q3. 家族がいるとなぜ社保が安いのですか?
社保には扶養の仕組みがあり、配偶者や子どもの保険料がかかりません。国保には扶養がなく、家族1人ごとに均等割がかかり、配偶者の国民年金も別に払います。配偶者と子2人の場合、国保側は年約41万円多くなります。
Q4. フリーランスでも社保を選べますか?
個人事業主は原則として国保+国民年金です。社保に入るには、法人化する、雇用されて加入要件を満たすなどの方法に限られます。
Q5. 退職したら任意継続と国保どっちが安いですか?
退職前の給与・前年の所得・家族構成で変わります。任意継続は会社負担分も自分で払い(標準報酬月額の上限32万円)、国保は前年の所得で決まります。比較は任意継続の記事で年収別に計算しています。
出典:世田谷区 令和8年度国民健康保険料率、全国健康保険協会(協会けんぽ)東京支部 令和8年度保険料率、日本年金機構 国民年金保険料(令和8年度 月17,920円)・厚生年金保険料率18.3%
コメント