
最終更新日:2026年10月3日
インボイス登録をきっかけに消費税を納めるようになったフリーランス・個人事業主の多くが使っている「2割特例」は、個人事業者の場合 令和8年分(2026年1〜12月)で終わります。令和9年分・令和10年分は、新しくできた「3割特例」に切り替わります。
この記事では、国税庁の資料(「インボイス制度に関する令和8年度税制改正について」令和8年4月)をもとに、何が変わるのか、納める消費税がいくら増えるのか、今のうちに何を決めておけばいいのかを整理します。
先に結論
- 2割特例は令和8年分が最後(その申告期限は令和9年3月31日)
- 令和9年分・令和10年分は「3割特例」。納める消費税は売上税額の2割→3割に。売上600万円(税抜)なら年12万円→18万円
- 3割特例は個人事業者だけ。事前の届出は要らず、確定申告書に適用を受ける旨を書くだけ
- 令和11年分からは特例がなく、簡易課税か一般課税。サービス業の簡易課税なら売上600万円で年30万円
- 卸売・小売などは、3割特例より簡易課税のほうが安くなることがある
 セツヤくん
2割特例って、売上の消費税の2割だけ払えばいいってやつですよね。それが終わるんですか?
 イソロくん
個人事業者は令和8年分で終わりです。ただ、いきなり普通の計算に戻るんじゃなくて、2年間は「3割特例」というつなぎがあります。いくら増えるかを、先に数字で見ておきましょう。
2割特例と3割特例の年表
| 年分 | 個人事業者 | 法人 |
|---|---|---|
| 令和5年10月〜令和8年分 | 2割特例 | 2割特例(令和8年9月30日までの日を含む事業年度まで) |
| 令和9年分・令和10年分 | 3割特例 | 対象外(一般課税か簡易課税) |
| 令和11年分〜 | 特例なし(簡易課税か一般課税) | — |
国税庁の資料では、「現行の2割特例は、令和8年9月30日までの日の属する課税期間で終了します」とされています。個人事業者の課税期間は1〜12月なので、令和8年分(2026年分)が2割特例の最後です。その消費税の確定申告期限は令和9年3月31日です。
3割特例の中身
3割特例は、個人事業者であるインボイス発行事業者の令和9年分・令和10年分の消費税で使えます。計算は2割特例と同じ形で、控除する割合が8割から7割に下がります。
📝 計算のしかた
2割特例:売上の消費税額 − 売上の消費税額 × 80% = 納める税額(売上税額の2割)
3割特例:売上の消費税額 − 売上の消費税額 × 70% = 納める税額(売上税額の3割)
主な要件は次のとおりです(国税庁の適用可否フローチャートより)。
- 個人事業者で、インボイス発行事業者の登録を受けている
- 基準期間(2年前)の課税売上高が1,000万円以下(令和9年分なら令和7年、令和10年分なら令和8年)。特定期間(前年1〜6月)も1,000万円以下
- 2割特例と同じく、インボイス登録をきっかけに課税事業者になった課税期間に限る(もともと売上1,000万円超で課税事業者だった人などは使えない)
手続きは、事前の届出は不要で、確定申告書に3割特例の適用を受ける旨を書き添えるだけです。仕入れの消費税を実額で計算する必要も、インボイスを保存しておく必要もありません。
納める消費税はいくら増える?
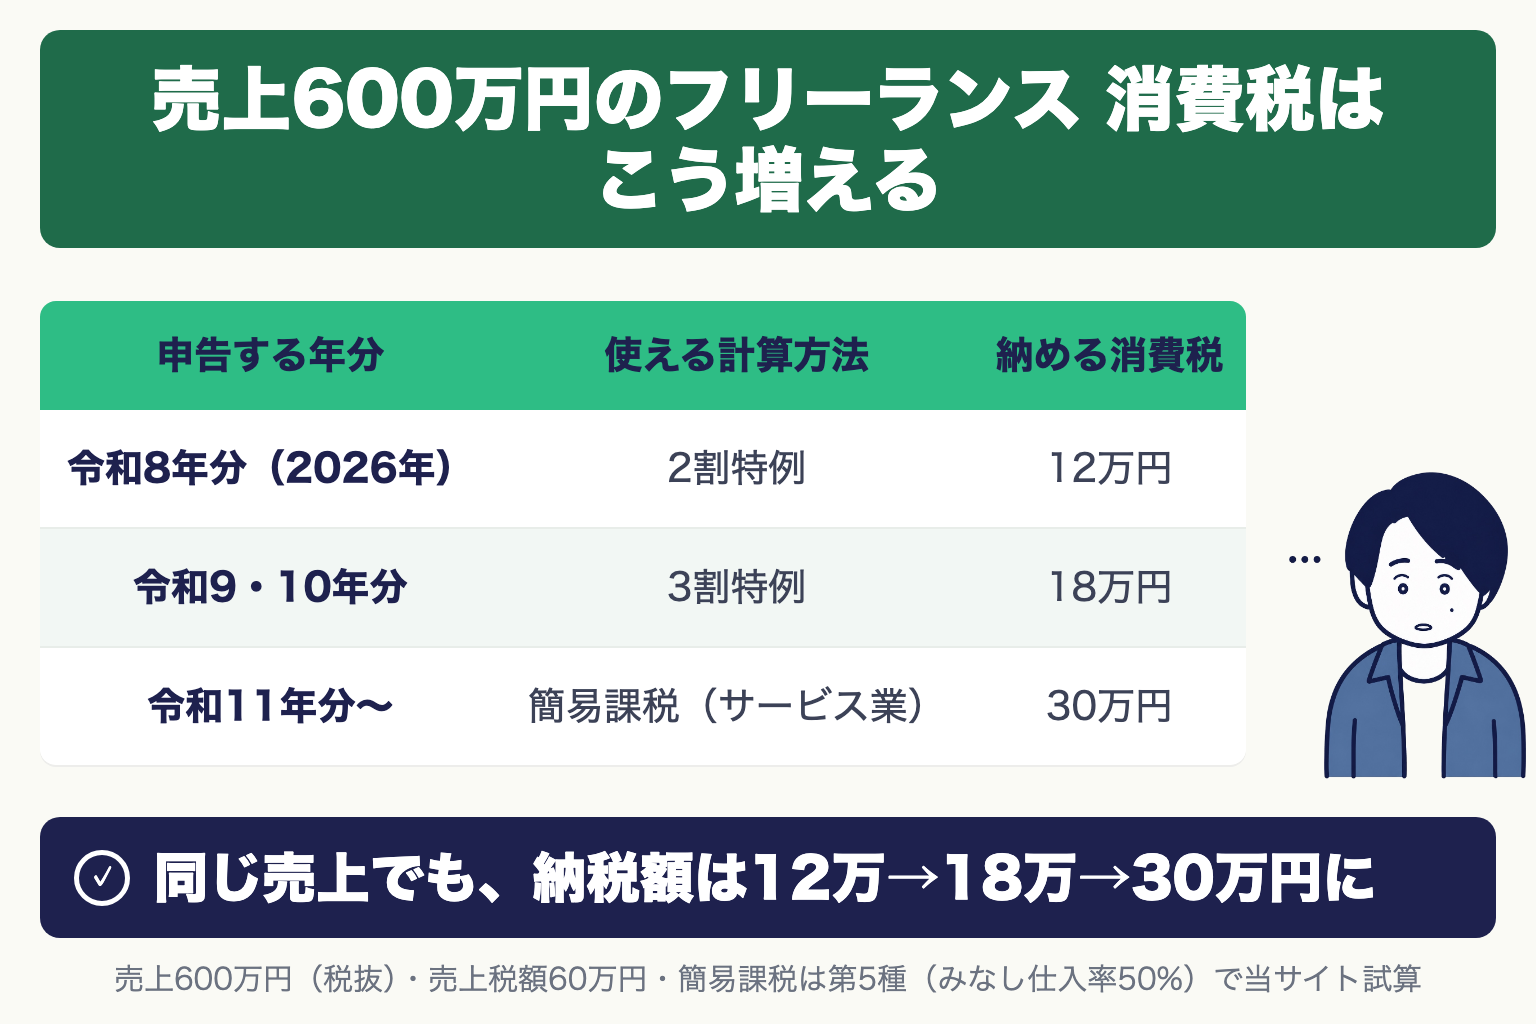
売上が年600万円(税抜)、売上にかかる消費税が60万円のフリーランスで計算すると、次のようになります。
| 計算方法 | 納める消費税(年) |
|---|---|
| 2割特例(令和8年分まで) | 12万円 |
| 3割特例(令和9・10年分) | 18万円(2割特例より6万円増) |
| 簡易課税 第5種(サービス業など・みなし仕入率50%) | 30万円 |
| 簡易課税 第4種(その他・60%) | 24万円 |
| 簡易課税 第3種(建設業・製造業など・70%) | 18万円 |
| 簡易課税 第2種(小売業など・80%) | 12万円 |
| 簡易課税 第1種(卸売業・90%) | 6万円 |
【売上600万円(税抜)のフリーランスの消費税】
・令和8年分:2割特例 → 12万円
・令和9・10年分:3割特例 → 18万円
・令和11年分〜:簡易課税(サービス業・第5種)→ 30万円
※売上税額60万円で当サイトが試算。一般課税は実際の仕入れ・経費の消費税で変わります
デザイナー・ライター・エンジニアなどサービス業(第5種)のフリーランスは、3割特例のほうが簡易課税より安いので、令和9・10年分は3割特例を使うのが基本です。ただし令和11年分からは特例がなくなるので、そこで負担が大きく上がることは今のうちに見込んでおいたほうがいいでしょう。
セツヤくんじゃあ、全員3割特例を使えばいいんですか?
イソロくん業種によります。卸売や小売のように、簡易課税のみなし仕入率が8〜9割の業種は、簡易課税のほうが安くなります。それと、設備投資で仕入れの消費税が大きい年は、一般課税なら還付を受けられることがあるので、その年は3割特例が不利になります。
3割特例より簡易課税・一般課税が有利なケース
- 卸売業・小売業など:簡易課税のみなし仕入率(卸売90%、小売・飲食料品の農林水産業80%)が3割特例の7割控除より高いので、簡易課税のほうが納税額は少なくなります(国税庁Q&Aでも例示)
- 多額の設備投資をした年:仕入れの消費税が売上の消費税を上回る場合、一般課税なら還付が出ることがあります。3割特例を使うと、通常は還付は生じません
簡易課税に切り替えるときの届出は、本来はその年が始まる前に出す必要があります。ただ、2割特例・3割特例を使った翌年に限っては、その年の申告期限までに「消費税簡易課税制度選択届出書」を出せば、その年から簡易課税にできます(例:令和10年分に3割特例を使った人が令和11年分を簡易課税にする場合、令和12年4月1日まで)。簡易課税は原則2年間続ける必要がある点には注意してください。
免税事業者のままの人に関係すること
インボイス登録をしていない免税事業者の人は、2割・3割特例とは関係ありません。ただし、取引先があなたへの支払いから差し引ける消費税の割合(経過措置)が、2026年10月から変わりました。
- 〜2026年9月:80% → 2026年10月〜2028年9月:70% → 2028年10月〜2029年9月:50% → 2029年10月〜2030年9月:30% → 2030年10月〜:0%
取引先の負担が少しずつ増えるので、値下げや登録を求められることが増える可能性があります。登録すれば3割特例(令和9・10年分)を使える、という比べ方ができます。
セツヤくん今年のうちにやっておくことはありますか?
イソロくん令和8年分は2割特例で申告できる最後の年なので、使える人は確定申告で忘れずに付記してください。そのうえで、来年からは3割特例で消費税が1.5倍になる前提で、毎月の取り分けを増やしておくと慌てずに済みます。
今のうちに決めておくこと
- 令和8年分の確定申告で2割特例を使う(最後の年。申告期限は令和9年3月31日)
- 令和9年分からの納税額を見込んで、取り分けを増やす(売上税額の2割→3割)
- 業種を確認する:卸売・小売など、みなし仕入率の高い業種なら簡易課税への切り替えを検討
- 令和11年分に向けて、簡易課税か一般課税か、それとも売上や働き方を見直すかを考えておく
よくある質問
Q1. 2割特例はいつまで使えますか?
個人事業者は令和8年分(2026年1〜12月)までです。国税庁は「現行の2割特例は、令和8年9月30日までの日の属する課税期間で終了」としています。令和8年分の消費税の確定申告期限は令和9年3月31日です。
Q2. 3割特例を使うのに届出は要りますか?
事前の届出は不要です。確定申告書に3割特例の適用を受ける旨を書き添えます。ただし、基準期間(2年前)の課税売上高が1,000万円以下であることなどの要件があります。
Q3. 法人でも3割特例は使えますか?
使えません。3割特例は個人事業者だけが対象です。法人は2割特例の終了後、一般課税か簡易課税で申告します。
Q4. 3割特例と簡易課税、どちらが得ですか?
業種で変わります。サービス業(第5種・みなし仕入率50%)や第4種(60%)なら3割特例のほうが少なくなり、卸売業(90%)・小売業(80%)なら簡易課税のほうが少なくなります。建設業・製造業など第3種(70%)は同じです。
まとめ
- 2割特例は、個人事業者は令和8年分で終わり
- 令和9・10年分は3割特例。売上600万円(税抜)なら年12万円→18万円
- 令和11年分からは特例なし。サービス業の簡易課税なら年30万円
- 卸売・小売は簡易課税のほうが得なことも。業種と設備投資の予定で選ぶ
この記事の検証方法(透明性のために)
国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月)、同「令和8年度 税制改正特集 3割特例」(適用可否フローチャート・Q&A)、タックスアンサーNo.6505(簡易課税制度)を2026年10月3日に確認し、試算は当サイトが行いました。個別の判断は税務署または税理士に確認してください。内容は確認日時点のもので、今後変わる可能性があります。
コメント