
最終更新日:2026年10月20日
経営セーフティ共済(中小企業倒産防止共済)は、取引先が倒産したときにお金を借りられる国の共済です。個人事業主にとっては、掛金が事業所得の必要経費になるのが大きな特徴です。
iDeCoや小規模企業共済は所得控除なので国保は下がりませんが、経費になるセーフティ共済の掛金は国保も下げます。ただし、解約したときの受取りは収入になり、40か月未満で解約すると元本割れします。中小機構の「制度のしおり(令和8年1月改訂版)」で整理します。
先に結論
- 入れるのは1年以上事業を続けている個人事業主。掛金は月5,000円〜20万円、積み立ては800万円まで
- 掛金は事業所得の必要経費。所得500万円の単身なら、月5万円で所得税が年約12.6万円、翌年度の国保が約6.3万円下がる(試算)
- 解約すると、受け取る解約手当金はその年の事業所得の収入。税金と国保を「なくす」のではなく「先に送る」仕組み
- 40か月未満の解約は元本割れ、11か月以下は1円も戻らない
- 2024年10月以降に解約して入り直すと、2年間の掛金は経費にならない
 セツヤくん
セーフティ共済って、法人向けの節税だと思ってました。個人事業主も入れるんですか?
 イソロくん
入れるよ。1年以上事業を続けていればね。しかも個人事業主の場合、掛金が経費になるから、所得税だけじゃなく国保まで下がる。iDeCoにはない強みなんだ。
1. 経営セーフティ共済のしくみ
- 加入資格:1年以上継続して事業を行っている中小企業者(個人事業主を含む)。開業1年目は入れません
- 掛金:月5,000円〜20万円(5,000円単位)。掛金の積立限度額は800万円
- 本来の目的:取引先が倒産して売掛金が回収できなくなったとき、掛金の10倍(上限8,000万円)と回収困難な額の少ない方まで、無担保・無保証人で借りられます
- 一時貸付金:取引先の倒産がなくても、解約手当金の95%以内で1年間借りられます(年0.9%・令和7年4月1日現在)
中小機構は、一般消費者を取引先とする事業者などは共済金の貸付けの対象とならない場合があるので、加入時に注意するよう書いています。
2. 掛金は必要経費。だから国保も下がる
しおりは掛金の税法上の扱いを「個人:事業所得の必要経費扱い」としています。必要経費は所得そのものを減らすので、所得税・住民税だけでなく、所得をもとに計算する国保も下がります。
経費にするには、確定申告書に「特定の基金に対する負担金等の必要経費算入に関する明細書」を添付する必要があります(租税特別措置法28条3項)。添付がないと必要経費になりません。
国保の所得割は「所得−43万円」で計算し、ほかの所得控除は引けません。iDeCoや小規模企業共済の掛金は所得控除なので国保は下がりませんが、セーフティ共済の掛金は経費なので下がります(iDeCoや小規模企業共済で節税しても国保は下がらない・小規模企業共済のデメリット)。
いくら下がる?(試算)
単身・40歳未満・事業所得だけで、国保(世田谷区・令和8年度)と国民年金を払っている人が、月5万円(年60万円)を掛けた場合の2026年分です(復興特別所得税込み)。
- 所得300万円:所得税 71,700円 → 41,000円(30,700円減)
- 所得500万円:所得税 291,200円 → 165,200円(126,000円減)
- どちらも翌年度の国保が約63,480円下がります(所得割10.58%×60万円)。住民税も約6万円下がります
所得500万円の人の所得税が大きく下がるのは、掛金で所得が440万円になり、2026年分の基礎控除が67万円から104万円に増えるためです(178万円の壁と所得489万円の線)。
セツヤくんそんなに下がるなら、上限の月20万円まで掛けたほうが得ですか?
イソロくんそこが落とし穴なんだ。解約したときに戻ってくるお金は、その年の収入になる。今の税金と国保を、解約する年に先送りしているだけなんだよ。
3. 解約したら「収入」になる
しおりは、解約手当金は「事業所得の収入金額(個人の場合)に算入する」としています。解約した年は所得が増え、その年の所得税・住民税と、翌年度の国保が上がります。
- 解約する年の所得が掛けた年より低ければ、差が残ります。ただし、所得が0の年でも国保には所得割がそのままかかります。世田谷区・40歳未満で、月5万円×4年=240万円を所得0の年に解約すると、所得税・住民税・翌年度の国保で計約48.6万円の負担になります(試算)
- 個人事業の廃業による解約は、任意解約と同じ扱いです(中小機構FAQ)。40か月未満なら廃業でも元本割れします
- 所得がずっと同じなら、先送りした分を後で払うだけで、トクは小さくなります
- 大きな設備投資や赤字の年に解約をぶつけるなど、解約する年を選べるかが使いどころです
4. 40か月未満の解約は元本割れ
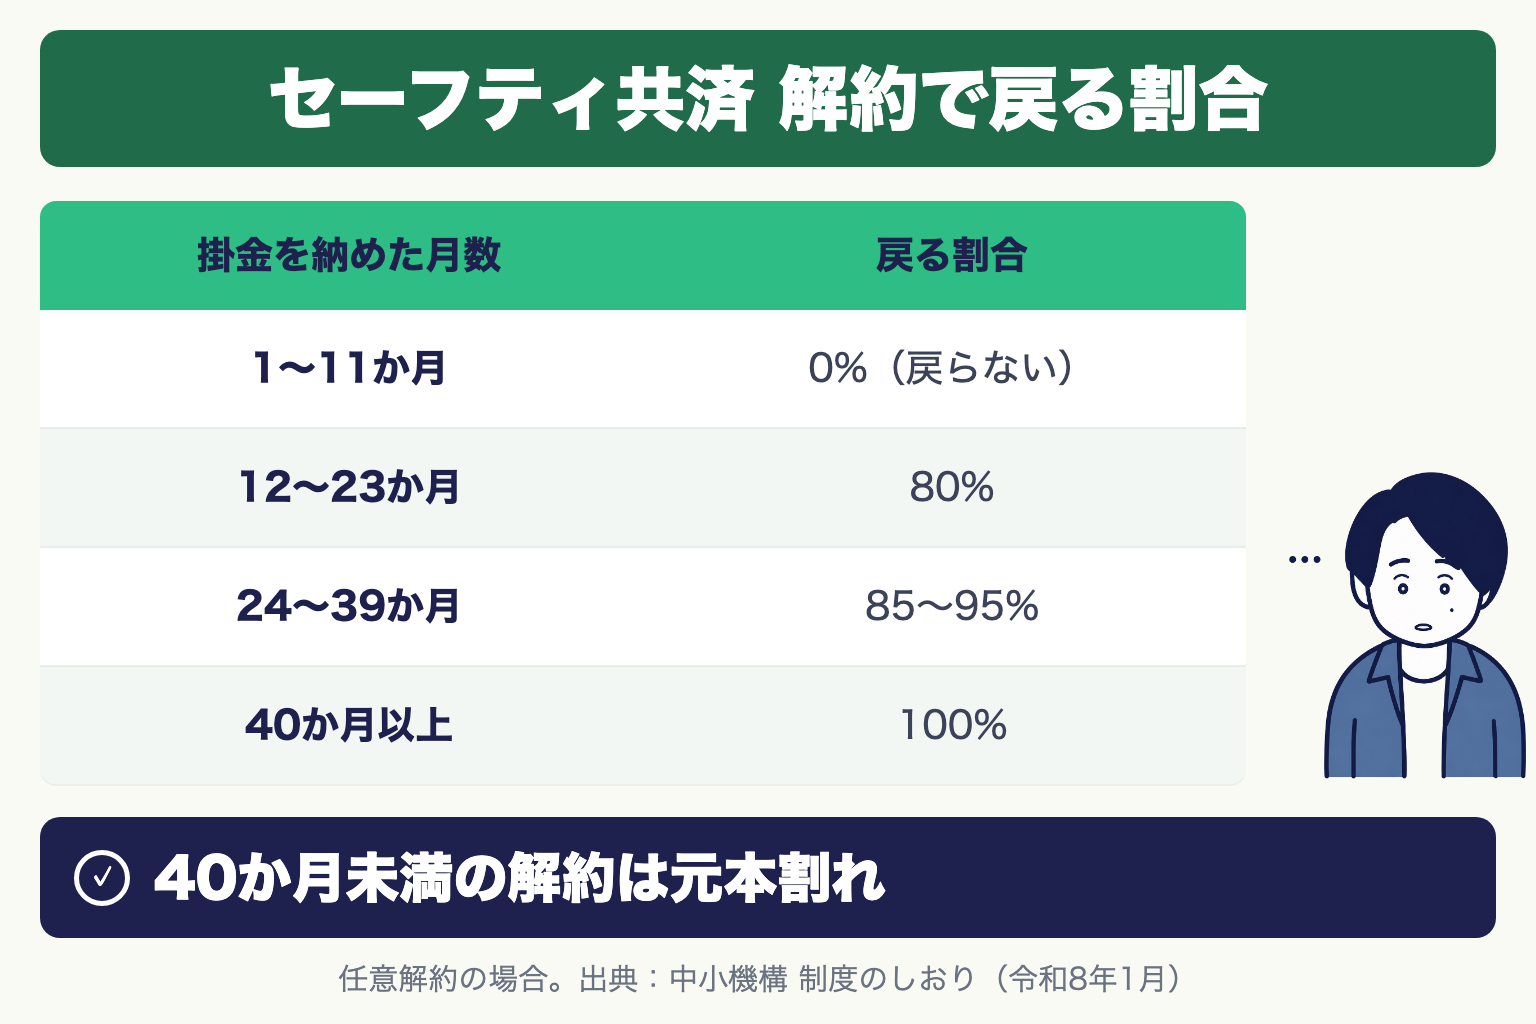
任意解約の場合の支給率は、掛金を納めた月数が1〜11か月で0%、12〜23か月で80%、24〜29か月で85%、30〜35か月で90%、36〜39か月で95%、40か月以上で100%です(中小機構)。短期で解約する可能性があるお金は入れないのが基本です。
5. 2024年10月からの再加入ルール
しおりは、令和6年(2024年)10月1日以降に解約して再び加入した場合、「その解約の日から2年を経過する日までの間に支出する掛金については、必要経費…に算入できません」としています。解約と再加入を繰り返して経費を作ることはできなくなりました。
セツヤくんフリーランスで売掛金がそんなにない僕でも、入る意味はありますか?
イソロくん取引先が企業で売掛金があるなら、もしものときの借入れ枠として意味がある。一般の消費者が相手の仕事だと、本来の貸付けが使えない場合もあるから、経費になることだけで決めないほうがいいね。
6. 前納(まとめ払い)が終わったら:もう一度前納する手続き
掛金は前納(まとめ払い)もできます。前納の期間が1年以内なら、払った年の必要経費にできます。ただし、前納で預けた分を使い切ると、翌月から毎月払いの請求に戻ります。運営者のところにも、中小機構から「掛金前納預かり分充当終了のお知らせ」が届きました。
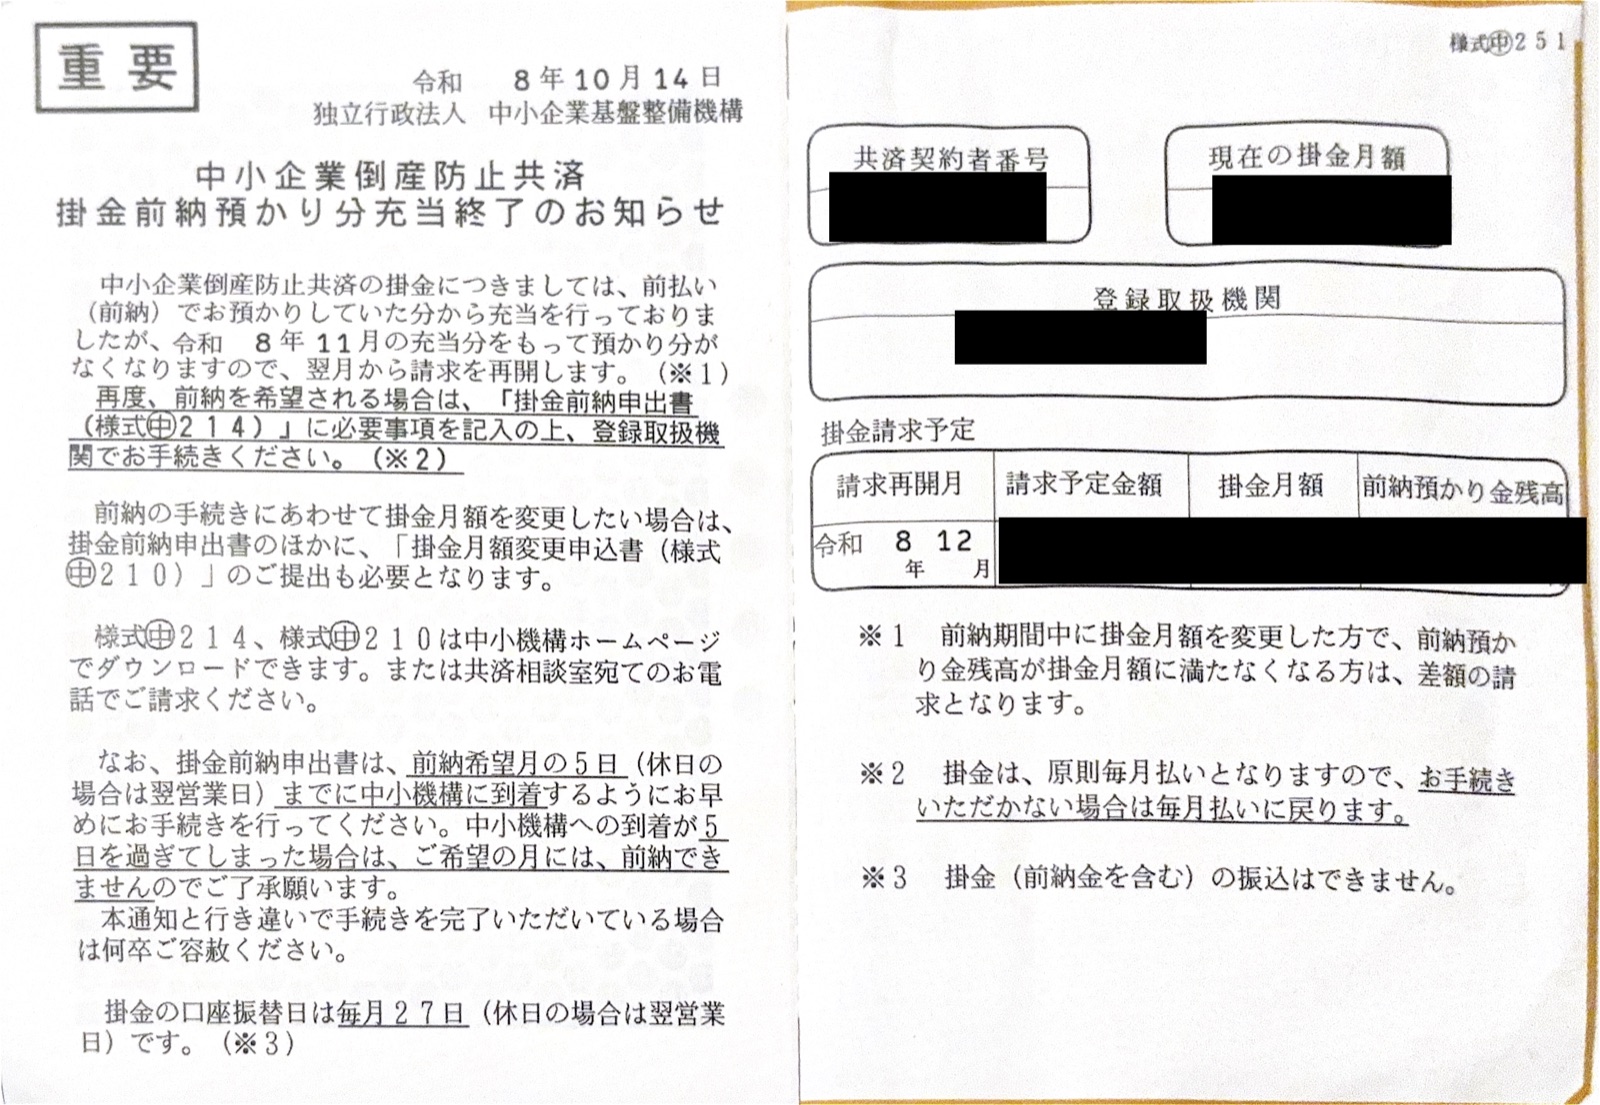
お知らせに書かれている手続きは次のとおりです。
- もう一度前納するなら、「掛金前納申出書(様式㊥214)」に記入して登録取扱機関で手続きする
- 申出書は前納を始めたい月の5日(休日なら翌営業日)までに中小機構に届いている必要がある。5日を過ぎると、その月からは前納できない
- 前納と同時に掛金月額を変えるなら、「掛金月額変更申込書(様式㊥210)」も出す。様式は中小機構のホームページからダウンロードするか、共済相談室に電話で請求する
- 掛金の口座振替日は毎月27日(休日なら翌営業日)。掛金(前納金を含む)を振込で払うことはできない
- 何も手続きしなければ、毎月払いに戻る
前納で年内の経費を増やしたい人は、登録取扱機関での手続きから中小機構に届くまでの日数を見込んで、早めに出しておくのが安全です。
なお、経営セーフティ共済も2026年12月末で現金による掛金納付が終わり、2027年1月以降は新規加入時を除いて原則口座振替に統一されます(中小機構・2026年9月10日のお知らせ)。小規模企業共済も同じ時期に現金納付が終わります。
よくある質問
Q1. 個人事業主も経営セーフティ共済に入れますか?
1年以上継続して事業を行っていれば入れます。開業1年目は入れません。
Q2. 掛金で国保は下がりますか?
下がります。掛金は事業所得の必要経費なので所得が減り、翌年度の国保の所得割が下がります。iDeCoや小規模企業共済(所得控除)とはここが違います。
Q3. 解約すると税金はかかりますか?
かかります。解約手当金は、その年の事業所得の収入金額になります。
Q4. 何か月以上掛ければ元本割れしませんか?
任意解約なら40か月以上で100%戻ります。11か月以下は0%、12〜39か月は80〜95%です。
Q5. 解約してすぐ入り直せますか?
入り直せますが、2024年10月1日以降に解約した場合、解約から2年間に払う掛金は必要経費になりません。
Q6. 前納が終わったあと、もう一度前納できますか?
できます。「掛金前納申出書(様式㊥214)」を登録取扱機関から出し、前納を始めたい月の5日(休日なら翌営業日)までに中小機構に届く必要があります。手続きしなければ毎月払いに戻ります。
出典:独立行政法人中小企業基盤整備機構「掛金前納預かり分充当終了のお知らせ」(令和8年10月14日付)、独立行政法人中小企業基盤整備機構「経営セーフティ共済(中小企業倒産防止共済)制度のしおり[令和8年1月改訂版]」。試算はサイト運営者が計算した目安で、国保は世田谷区・令和8年度の料率、所得税は令和8年分の基礎控除で計算しています。
コメント