
最終更新日:2026年10月13日
フリーランス・個人事業主になると、国民健康保険(医療)と国民年金(老後の年金)の2つを自分で払います。名前が似ていますが、保険料の決まり方も、家族の扱いも、払えないときの制度も違います。
この記事では、2つの違いと、所得別に合計いくらになるか(世田谷区・令和8年度の試算)を整理します。
先に結論
- 国民健康保険は病気やけがの医療費のため、国民年金は老後・障害・遺族の年金のための制度
- 国保は所得で保険料が変わり市区町村ごとに違う。国民年金は全国一律の定額で月17,920円(令和8年度)
- 事業所得300万円の単身なら、合計で年554,019円(月約4.6万円)(世田谷区・40歳未満の試算)
- どちらにも扶養はない。家族も国保に入り、20歳以上60歳未満の配偶者は自分の国民年金を払う
- 払えないときは、国保は軽減・減免、国民年金は免除・納付猶予。未納のままにしない
 セツヤくん
会社を辞めたら、国民健康保険と国民年金の2つが来ました。どっちも払わないとダメなんですか?
 イソロくん
どっちも必要だよ。国保は病院に行くときの保険、国民年金は老後の年金。会社員のときは給料から天引きされていた健康保険と厚生年金の代わりなんだ。
1. 国民健康保険と国民年金の違い
- 何のための制度か:国保は医療費(窓口負担3割など)、国民年金は老齢・障害・遺族の年金
- 運営:国保は市区町村、国民年金は国(日本年金機構)
- 保険料の決まり方:国保は前年の所得と加入人数で決まり、市区町村ごとに違う。国民年金は全国一律の定額(令和8年度は月17,920円)
- 加入する期間:国保は他の健康保険に入るまで(75歳からは後期高齢者医療)。国民年金の第1号は20歳から60歳まで
- 家族の扱い:国保は世帯ごとに世帯主がまとめて払うが、扶養の考え方はなく家族一人ひとりに保険料がかかる。国民年金は個人ごとで、配偶者も20〜60歳なら自分の保険料を払う
- 払えないとき:国保は所得が低い世帯の軽減(7割・5割・2割)や減免。国民年金は免除・納付猶予(失業した人の特例もある)
- 確定申告:どちらも全額が社会保険料控除になる。国民年金は控除証明書が届くが、国保は届かない
2. 合計でいくら?(事業所得別の試算)
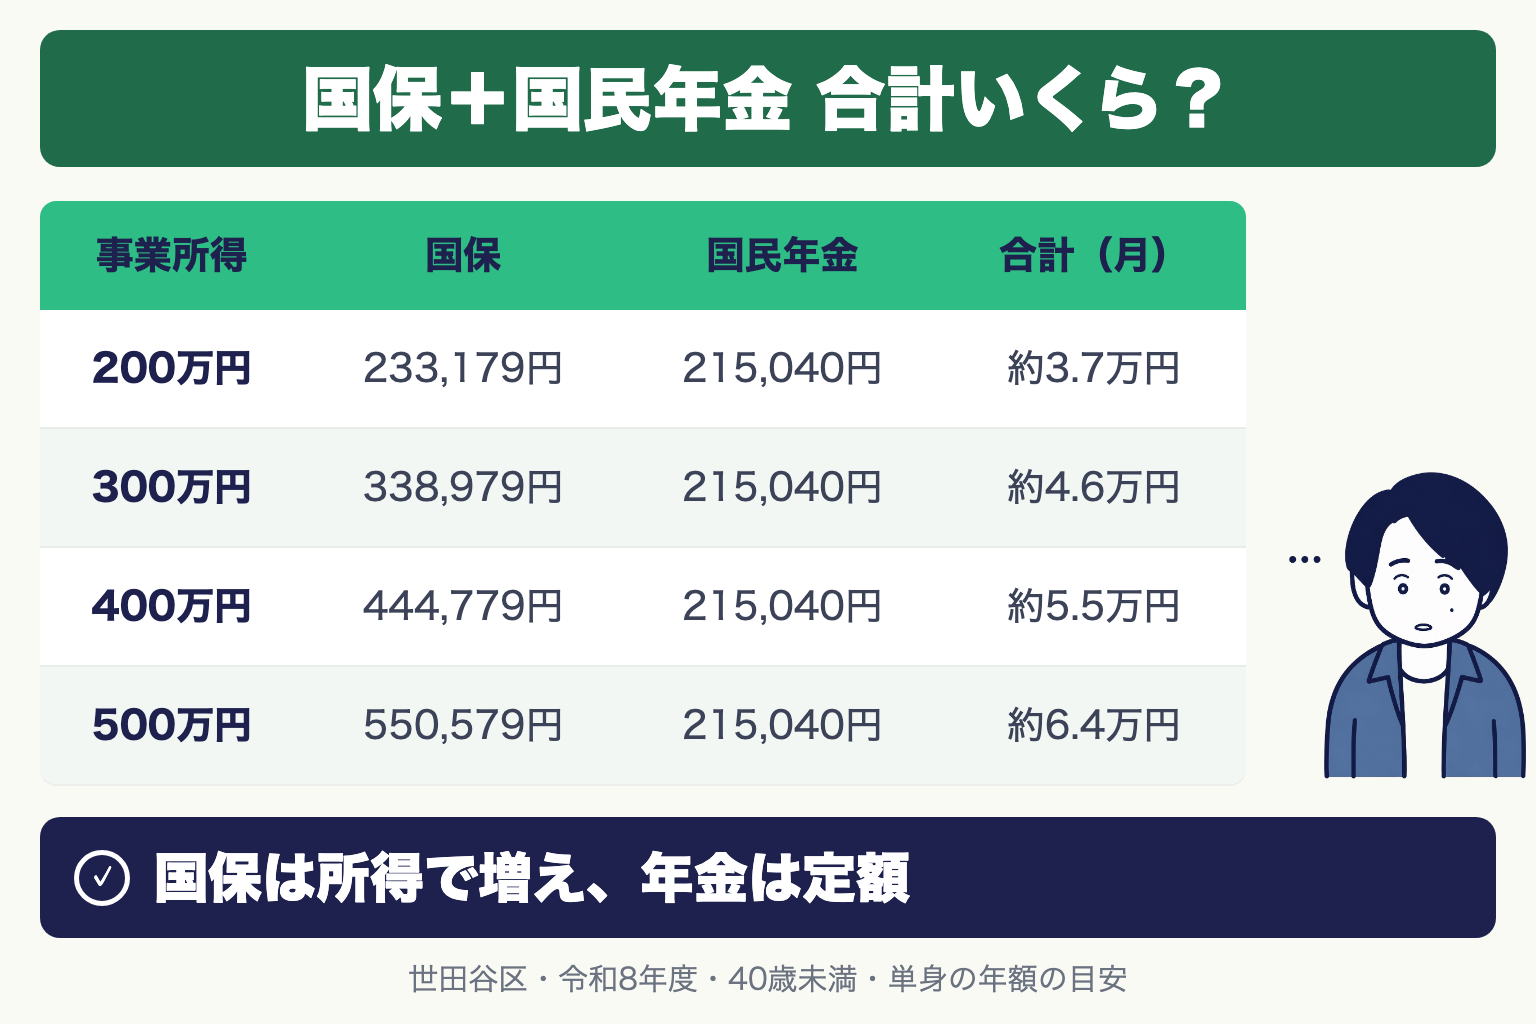
- 事業所得200万円:国保233,179円+国民年金215,040円=年448,219円(月約3.7万円)
- 300万円:338,979円+215,040円=年554,019円(月約4.6万円)
- 400万円:444,779円+215,040円=年659,819円(月約5.5万円)
- 500万円:550,579円+215,040円=年765,619円(月約6.4万円)
世田谷区・令和8年度・40歳未満・単身の年額の目安です(国保は所得割10.58%・均等割67,073円)。40〜64歳は介護分が加わり、国保が高くなります。事業所得は売上から経費と青色申告特別控除を引いた金額です。
セツヤくん所得が増えると、国保だけどんどん上がるんですね。
イソロくんそう。国民年金は定額だから所得が増えても同じ。国保は所得の約1割ずつ増えていく。だから国保を下げるには、経費と青色申告特別控除で所得そのものを下げるのが基本なんだ。
3. 家族がいると、どう変わる?
会社員の健康保険・厚生年金と違い、国保と国民年金には扶養がありません。
- 国保:配偶者や子どもも国保に入り、一人ひとりに均等割(世田谷区・令和8年度は40歳未満で年67,073円)がかかります。所得のない家族でもゼロにはなりません
- 国民年金:20歳以上60歳未満の配偶者は第1号被保険者として、自分の保険料(月17,920円)を払います
家族がいるフリーランスほど負担が重くなる理由はここにあります。会社員の家庭との違いは個人事業主の妻に「130万円の壁」はないで整理しています。
セツヤくん今月どっちも払うのが厳しいです。どっちを優先すればいいですか?
イソロくんどちらも未納のまま放っておかないことが大事。国民年金は免除や猶予を申請すれば未納にならないし、国保も役所で分納や減免を相談できる。まず両方の窓口に相談しよう。
4. 下げる方法・払えないとき
- 国保を下げる:経費と青色申告特別控除で所得を下げる(iDeCoや小規模企業共済は国保を下げない)。所得が低い世帯は軽減が自動で適用されます
- 国民年金は下がらない:定額なので、2年前納などの割引を使う(国民年金の前納)
- 払えないとき:国保は減免の相談、国民年金は免除・納付猶予の申請(国民健康保険が払えない時の対処法・国民年金の免除)
国保と社会保険のどちらが安いかは社会保険と国民健康保険どっちが得?で比べています。
よくある質問
Q1. 国民年金と国民健康保険の違いは?
国保は医療のための保険で市区町村が運営し、保険料は所得で変わります。国民年金は年金のための制度で国が運営し、保険料は全国一律の月17,920円です(令和8年度)。
Q2. 2つ合わせていくらですか?
事業所得300万円の単身なら年554,019円(月約4.6万円)が目安です(世田谷区・令和8年度・40歳未満)。
Q3. どちらか片方だけ払うことはできますか?
どちらも加入が義務です。払えない場合は、国保は軽減・減免、国民年金は免除・納付猶予を申請してください。
Q4. 家族を扶養に入れられますか?
どちらにも扶養はありません。家族も国保に入り、20〜60歳の配偶者は自分の国民年金を払います。
出典:世田谷区「保険料の計算方法」(令和8年度)、日本年金機構「国民年金保険料」(令和8年度 月17,920円)。合計額はサイト運営者が計算した目安です。
コメント