
最終更新日:2026年10月11日
当ページはプロモーションを含みます。
「178万円の壁」は、令和8年度の税制改正で所得税がかからない年収のライン(課税最低限)が178万円に上がったことを指します。ただし178万円は給与だけの人の数字です。
この記事では、フリーランス・個人事業主の場合はどうなるのか、国保や住民税は変わるのか、自営業の妻がパートで働く場合の線はどこか、を国税庁と財務省の資料で整理します。
先に結論
- 178万円=基礎控除104万円+給与所得控除74万円。事業所得には給与所得控除がないので、個人事業主の線は「所得104万円」
- 基礎控除は所得489万円以下なら一律104万円(これまで68万〜95万円)。2026年分の確定申告から使える
- 試算では所得税が所得300万円で約8千円、400万円で約3.7万円下がる
- 所得が489万円を超えると基礎控除は67万円。489万円の前後で控除が37万円変わる
- 住民税の基礎控除(43万円)は今回変わらない。だから事業所得だけの人の住民税と国保は下がらない
 セツヤくん
178万円までなら税金がかからないって聞きました。フリーランスの僕も売上178万円までゼロですか?
 イソロくん
そこは違うんだ。178万円は「給与の収入」の話。個人事業主は経費や青色申告特別控除を引いた「所得」で見るから、線は所得104万円になるよ。それに、ゼロになるのは所得税だけなんだ。
1. 178万円の壁とは
財務省の令和8年度税制改正の大綱(2025年12月26日閣議決定)は、「所得税の課税最低限を178万円まで特例的に先取りして引き上げる」としています。中身は次の2つです(国税庁「源泉所得税の改正のあらまし」)。
- 基礎控除:本則が58万円→62万円。さらに2026・2027年分は、合計所得489万円以下なら42万円が加算されて104万円
- 給与所得控除の最低保障額:65万円→74万円(2026・2027年分)
給与だけの人は、104万円+74万円=178万円まで所得税がかかりません。2026年12月1日に施行され、2026年分の所得税から適用されます。会社員は12月の年末調整で精算され、個人事業主は2027年2〜3月の確定申告で反映されます(国税庁Q&A)。
2. 個人事業主の線は「所得104万円」
事業所得には給与所得控除がありません。そのため個人事業主にとって大事なのは、基礎控除がいくらになったかです。
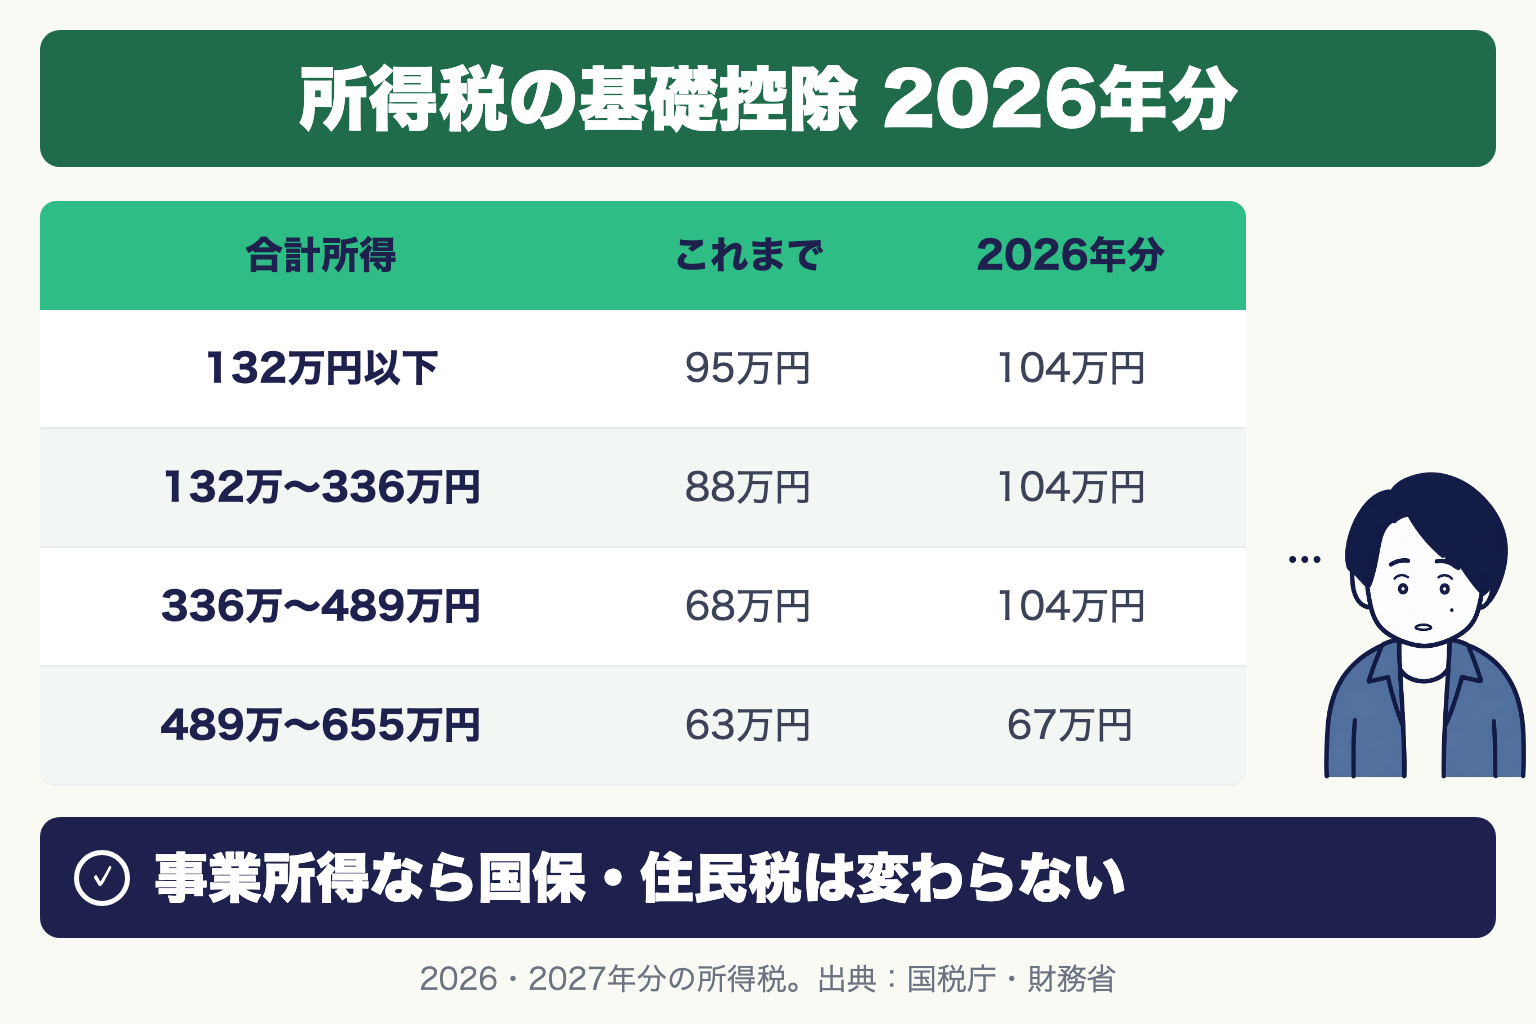
| 合計所得 | これまで(2025年分) | 2026・2027年分 | 2028年分以後 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超336万円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超489万円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超655万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 | 62万円 |
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」。合計所得は、売上から経費と青色申告特別控除を引いた後の金額です。
たとえば青色申告特別控除65万円を使う人なら、売上−経費が169万円(所得104万円)までは、基礎控除だけで所得税がゼロになります。国保や国民年金を払っていれば、その分(社会保険料控除)だけ、さらに上まで所得税はかかりません。
所得税はいくら下がる?(試算)
単身・40歳未満・事業所得だけ、国保(世田谷区・令和8年度)と国民年金(月17,920円)を全額払い、ほかの控除はない、という前提で計算しました(復興特別所得税込み)。
- 所得300万円:79,800円 → 71,700円(8,100円減)
- 所得400万円:172,000円 → 135,200円(36,800円減)
- 所得500万円:299,400円 → 291,200円(8,200円減)
いちばん恩恵が大きいのは所得336万〜489万円の人です。基礎控除が68万円から104万円へ36万円も増えるためです。
注意:所得489万円の前後で控除が37万円変わる
2026・2027年分は、合計所得が489万円以下なら基礎控除104万円、489万円を超えると67万円です。所得が489万円を少し超えるだけで控除が37万円減り、税率20%の人なら所得税が約7.6万円(復興特別所得税込み)増えます。
この判定に使う「合計所得金額」は、iDeCoや小規模企業共済、社会保険料などの所得控除を引く前の金額です。iDeCoの掛金では判定は変わりません。合計所得を下げられるのは、必要経費、青色申告特別控除(e-Taxなら65万円)、経費として認められるものです
セツヤくん所得税が下がるなら、国保や住民税も下がりますよね?
イソロくん残念ながら、事業所得だけの人は下がらないんだ。住民税の基礎控除は43万円のままで、国保もその「43万円を引いた所得」で計算するからね。
3. 住民税と国保は変わらない
- 住民税:大綱の地方税の改正は、給与所得控除の最低保障額(69万円、2027・2028年度分は+5万円)と扶養親族等の所得要件(62万円)です。住民税の基礎控除(43万円)の引上げは入っていません
- 国保:国保の所得割は「旧ただし書き所得」(総所得金額等−43万円)で計算します。事業所得だけの人は計算のもとが変わらないので、国保は今回の改正では下がりません
フリーランスの負担で大きいのは、所得税より国保と住民税です。所得300万円なら、国保だけで年約34万円かかります(世田谷区・40歳未満)。国保を下げられる数少ない手段は、青色申告特別控除と経費です。
セツヤくん妻がパートで働いているんですけど、うちは何万円まで働けばいいんでしょう?
イソロくん所得税の線は2026年分から上がったよ。ただ夫が国保の世帯には、会社員の家庭のような「130万円の扶養」はないんだ。そこを分けて見よう。
4. 自営業の妻がパートで働くときの線
妻がパートやアルバイト(給与)で働き、夫が個人事業主で妻を控除に入れる場合、2026年分からの線は次のとおりです(国税庁)。
- 136万円以下(妻の所得62万円以下):夫は配偶者控除(夫の所得900万円以下なら38万円)。これまでは123万円
- 169万円以下:配偶者特別控除38万円(満額)
- 178万円:ここまで妻自身の所得税がゼロ
- 207万円超:配偶者特別控除がなくなる(これまでは201万5,999円)
ただし、妻を青色事業専従者にしている場合は、配偶者控除・配偶者特別控除は使えません。また、夫が国保なので妻に「社会保険の扶養」はなく、妻も国保に入ります。国保は世帯で計算されるため、妻の給与所得も世帯の保険料に影響します。詳しくは個人事業主の妻の扶養と壁を見てください。
PR
確定申告や記帳、法人化の相談先を探しているなら、税理士を紹介してもらうサービスもあります。税理士紹介センター(紹介料は無料と案内されています。紹介された税理士と契約すると、顧問料などは別にかかります)
よくある質問
Q1. 個人事業主も売上178万円まで税金がかかりませんか?
いいえ。178万円は給与だけの人の線です。個人事業主は合計所得(売上−経費−青色申告特別控除)で判定し、基礎控除104万円までなら所得税がかかりません。住民税と国保はかかります。
Q2. いつから適用されますか?
2026年分の所得税からです。個人事業主は2027年2〜3月の確定申告で、新しい基礎控除を使います。
Q3. 住民税や国保も下がりますか?
事業所得だけの人は下がりません。住民税の基礎控除は43万円のままで、国保もそれを引いた所得で計算するためです。
Q4. 所得が500万円の人はどうなりますか?
合計所得が489万円を超えるので、基礎控除は67万円(これまで63万円)です。試算では所得税が約8千円下がります。
Q5. 2028年以降も178万円ですか?
2026・2027年分の特例です。2028年分以後の基礎控除は、所得132万円以下なら99万円、それを超えると62万円になる予定です。
出典:財務省「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)、国税庁「源泉所得税の改正のあらまし(令和8年4月)」、同「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」。試算はサイト運営者が計算した目安です。
コメント