
最終更新日:2026年10月10日
入院や手術で医療費が高額になっても、国民健康保険には「高額療養費」があり、1か月の自己負担には上限があります。2026年8月からこの上限が見直され、新たに「年間上限」もできました。
この記事では、国保に入っているフリーランス・個人事業主(70歳未満)向けに、今の上限額、限度額適用認定証(マイナ保険証なら不要)、申請のしかたを、厚生労働省と世田谷区の公式情報で整理します。
先に結論
- 上限は世帯の所得(旧ただし書き所得)で決まる。例:事業所得500万円の単身なら月85,800円+1%(医療費100万円で92,940円)
- 2026年8月から年間上限が新設(この区分なら年53万円)。月の上限に届かない月が続いても、年間上限を超えた分は払わなくてよい
- マイナ保険証なら、窓口の支払いが自動で上限までになる。限度額適用認定証の申請は不要(滞納がある場合を除く)
- 住民税の申告をしていない人が世帯にいると、所得が確認できず一番上の区分で扱われることがある
- 申請の期限は診療月の翌月1日から2年。保険料を滞納していると認定証がもらえない
 セツヤくん
フリーランスで入院したら、医療費で生活が破綻しないか心配です。国保でも上限ってあるんですか?
 イソロくん
あるよ。会社員と同じ高額療養費が使える。ただ、上限の区分は世帯の所得で決まるから、フリーランスは確定申告や住民税の申告をしておくのが大事なんだ。
1. 国保の高額療養費の上限(2026年8月〜)
70歳未満の上限額は次のとおりです(2026年8月〜2027年7月)。国保の区分は「旧ただし書き所得」(前年の所得から基礎控除43万円を引いた額。世帯で合計)で決まります。
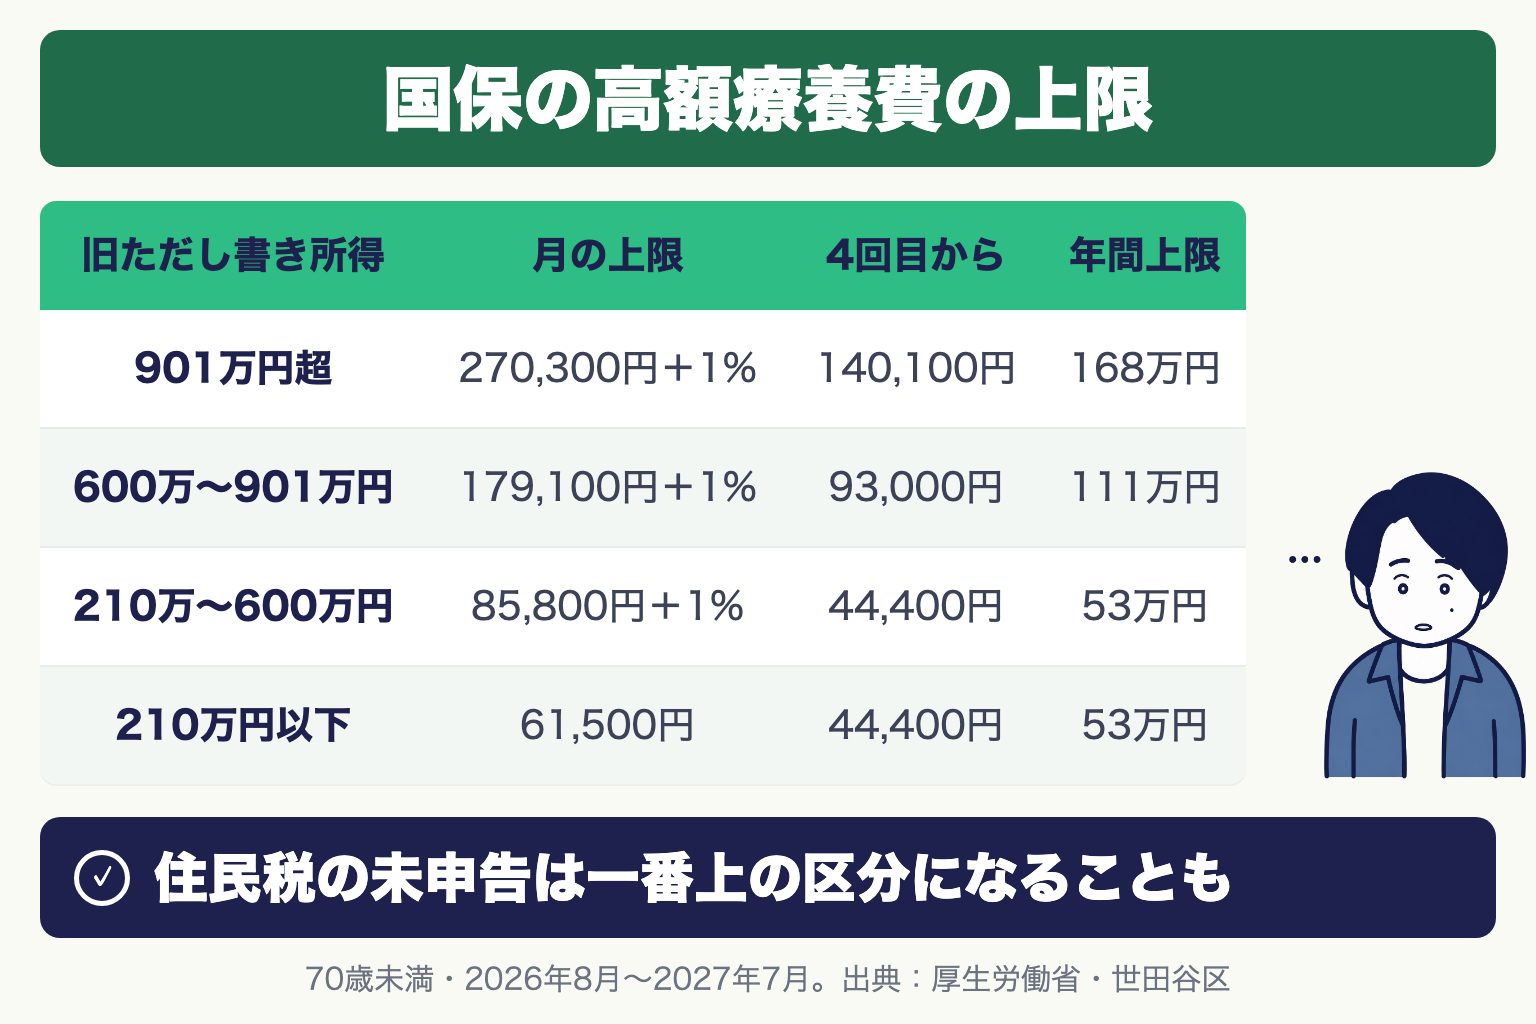
| 旧ただし書き所得(世帯) | 月の上限 | 4回目から(多数回) | 年間上限 |
|---|---|---|---|
| 901万円超 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 168万円 |
| 600万円〜901万円 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 111万円 |
| 210万円〜600万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 53万円 |
| 210万円以下 | 61,500円 | 44,400円 | 53万円 |
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
※「4回目から」は、直近12か月で上限を超えた月が3回以上あるときの4回目以降の上限(多数回該当。今回の見直しでも据え置き)。旧ただし書き所得が86万円以下と確認できた世帯は年間上限41万円(2027年8月以降に払い戻し)。2027年8月からは区分がさらに細かくなります(厚生労働省)。
計算例:事業所得500万円(青色申告特別控除の後)の単身なら、旧ただし書き所得は457万円で「210万円〜600万円」の区分です。1か月の医療費が100万円(3割負担で窓口30万円)なら、上限は85,800円+(100万円−28.6万円)×1%=92,940円。残りの約20万円が高額療養費として戻ります。
2. 2026年8月から「年間上限」ができた
これまでは月ごとの上限だけでした。今回の見直しで、1年間の自己負担の合計にも上限ができました。月の上限には届かないけれど毎月7〜8万円かかる、という長期の治療でも、年間上限(210万〜600万円の区分なら53万円)に達したら、その年はそれ以上払わなくてよくなります。厚生労働省は「月単位の限度額に到達しない方であっても、年間上限に達した場合には、当該年においてそれ以上の負担は不要」と説明しています。
セツヤくん入院するとき、いったん窓口で30万円払わないといけないんですか?
イソロくんマイナ保険証を使えば、窓口の支払いが最初から上限までになるよ。マイナ保険証を使わない人は、事前に「限度額適用認定証」をもらっておこう。
3. 窓口の支払いを上限までにする方法
- マイナ保険証を使う:医療機関で限度額の情報の提供に同意すれば、同じ月・同じ医療機関の支払いが上限までになります。世田谷区は「マイナ保険証で医療機関等に自己負担限度額の情報提供をされている方は申請不要」としています(保険料の滞納がある場合を除く)
- 限度額適用認定証を使う:紙の認定証を市区町村に申請し、窓口で見せます。毎年8月1日に更新され、69歳以下は8月以降も使うなら申請が必要です(世田谷区)
保険料を滞納していると、認定証は交付されません(納付相談が必要)。払えない場合は早めに相談してください(国民健康保険が払えない時の対処法)。マイナ保険証の使い方はマイナ保険証・資格確認書のルールで整理しています。
4. 申請のしかた(あとから払い戻しを受ける場合)
- 対象になると、診療月から約3か月後に世帯主あてに申請書が届きます(世田谷区)
- 世田谷区では、初回だけ申請すれば、2回目以降は世帯主名義の口座に自動で振り込まれます。ただし滞納がある、支給額が30万円以上、前回から1年以上空いた、などの場合は止まります
- 期限は診療月の翌月1日から2年。過ぎると時効で受け取れません
計算のルール
- 暦月(1日〜末日)ごと、医療機関ごと、個人ごとに計算。同じ医療機関でも入院・外来・歯科は別
- 69歳以下は、1回21,000円以上の支払いを世帯で合算できる(調剤薬局は処方せんを出した医療機関と合算)
- 差額ベッド代・入院中の食事代・保険外の診療は含まない
セツヤくん医療費はこれで安心ですけど、入院中に働けない分の収入はどうなるんですか?
イソロくんそこがフリーランスの弱点なんだ。国保には会社員のような傷病手当金が原則ない。高額療養費は医療費の備えで、収入の備えは別に考えないといけないよ。
5. フリーランスが気をつけること
- 住民税の申告をしておく:世帯に住民税の未申告者がいると「所得の確認ができない世帯」として扱われることがあり、世田谷区ではこの場合、一番上の区分(901万円超と同じ)に入ります。所得が低い人ほど損をします
- 収入の備えは別:国保には原則として傷病手当金がありません(フリーランスの傷病手当金)
- 医療費控除も確認:高額療養費で戻った分を差し引いた自己負担が一定額を超えれば、確定申告で医療費控除を受けられます
よくある質問
Q1. 国民健康保険の高額療養費の上限はいくらですか?
70歳未満で旧ただし書き所得が210万〜600万円の世帯なら、月85,800円+(医療費−286,000円)×1%です(2026年8月〜)。4回目からは44,400円、年間上限は53万円です。
Q2. 限度額適用認定証は必要ですか?
マイナ保険証を使って限度額の情報提供に同意すれば不要です(保険料の滞納がある場合を除く)。マイナ保険証を使わない場合は、事前に市区町村で申請します。
Q3. 年間上限とは何ですか?
2026年8月に新設された、1年間の自己負担の合計の上限です。月の上限に届かない月が続いても、年間上限に達したらその年はそれ以上払わなくてよくなります。
Q4. 申請の期限はありますか?
診療月の翌月1日から2年です。過ぎると時効で受け取れません。
Q5. 保険料を滞納していても使えますか?
滞納があると、限度額適用認定証は交付されず、自動振込みも止まります。まず納付相談をしてください。
出典:厚生労働省「高額療養費制度の概要」(令和8年8月〜令和9年7月の自己負担限度額)、同「高額療養費制度の見直しについて(イメージ)」、世田谷区「高額療養費の支給」(2026年8月1日更新)、同「限度額適用認定証、限度額適用・標準負担額減額認定証の更新」(2026年7月6日更新)
コメント